
 НАЧАЛО


НОВИ СТАТИИ (165)
Методи при вземане на управленско решение
Едно решение е обикновенно избор между множество алтернативи.Колкото по- високо се изкачва човек в йерархията,толкова по рваностойни стават плюсовете и минусите между алтернативите.При вземане на важни решения , ръководителят трябва да се основава не само на фактите ,но и главно на мненията,защото в много случаи един или друг факт може да заблуждава,ако не е взет е правилния общ смисъл (в контекста) или да липсват основни, съществени факти. При вземане на управлеснко решение широко се използват така наречените евристатични методи.Те са предназначени за генериране на варианти за решаване на определен проблем,който се основава на присъщата за човека спсобоност за творческо мислене и въобще за творческа дейност.Отличителната особенсот за тези методи е евристичното разсъждение ,което позволява да си стигне до за целесъобразни варианти за решаване на проблем,
които по нататък могат да бъдат анализирани от различни аспекти с други методи.Правелният подход към вземнето на решения е да се намери основополагащата причина за всяко отделно явление или събитие.Творческия процес на вземане на решения с използването на евристатични методи е един от важните ресурси на организациите,
осигуряващи тяхната конкурентоспособност.Евристатичните методи помагат за вземато на решения в условията на увеличаващата се сложност,динамичност както и неопределеност на външната среда
при доминиране на наструктурирани проблеми нa управление. Рещенеито е главен целиви, направляващ и волеви момент във функционирането на управлението.Творческото решение зависи от възможностите и условията в организацията.Оргазиционната култура е тази ,при която подобни прояви се поддържат,насърчават и всячески стимулират(възнаграждават).В тази насока съдействат още:съществуването на оркритост на комуникациите за свободен обмен на идеите, на личието на балансирано съотношение между автономност и контрол над ученицте при вземането на решения.
Решенията могат да се класфицират по различни признаци:
-в зависимост от характера на проблемите и нивото на което се вземат-стратегически,тактически и оперативни;
-според продължителсността на действието им – еднократни и перманентни;
-според своята природа – сферата на проложение – икономически,технически,оргазнизационни, административни , социални;
-в зависимот от мащабите на действие им – глобални и локални;
-според необходимито време за осъществяването им – дългосрочни , средносрочни , краткосрочни;
-в зависимост от степента на неопределеност в която се заемат – силно структурирани (детерминирани), слабо структурирани (вероятностни);
-по носителя на въздействието- устно разпоредителни , документално-фиксирани;
-по направлението на въздействие - върешни и външни;
-по начина на вземането им – индивидулано и групови
-според това дали решенията са ясни или неопределени –програмирани и непрограмирани:
програмирани- недвумислени,ясни решения , добре изяснени проблеми, които обикновенно са ежедневни и често повтарящи се.Такива решения могат да се вземат като се използва системна процедура , правила или навици.
непрограмирани- неопределени и не във вид на директно изпълнение.Те са уникални по природа и към тях не може да са подходи по стандартен начин.Класифицирането на на решенията позволява да се изявяват типове решения характеризиращи се с определен набор от признаци и да се изработи типология на ситуцаиите и тяхното решаване и особено при организиране на изпълнението им и контрола жърху тях.Основни изисквания към управленскире решение са: строга научна обоснонованост, бързина и опаретивност , обективност и коректност ,строга съгласуваност и непротиворечивост.
Вземането на решение можем да определим като процес, включващ информиране , изборе между възможни действия , осъществяването им и оценяването им според постигнатите
конкретни цели.
В зависмост от субекта,който осъшествява процеса за взимане на решение евристатичните методи се разглеждат в две основни групи: методи на индивидулано и методи на груповото творческо мислене.
Важен метод на индивидуланото творческо мислене е този на „разработване на сценарии”.Същността на метода е всичко подробно да се опише и да се направи прецизно описание на онова,което ще помогне за решението на конретните проблемни ситуации.Този метод има приложение при определянето на развитието на цялостната стопанса система,при разработване на политиката й в дадена област-научно технически прогрес,както и осигуряване с материални ресурси.Липсата на други възможни алтернативи за разрешаване на съществуващата проблемна ситуация е недостатък на метода.
Следващата група на методи на индивидуланото творческо мислене са така наречените методи на „морфологичния анализ”.За всеки конкретен метод от тази група е характерно последователното осъществяване на следните мислови дейности: установяване на цялостното множество от фактори, изчерпано описание на параметрите и на техните възможни стойности за анализ както и оценка на възможностите за решение,избор на начина на решение.
Методът на „мозъчната атака” е също сред методите на груповото творческо участие в зимането на решения.Този метод е характерен с колективна мозъчна атака над поставения проблем и взаимният обмен на идеи.Обсъждането се извършва по преварително определени правила в групата има от пет до дванадесет души.Не се допускат обсъждания и преценки за качеството на направениет предложения.При метода на „мозъчната така” не се изискжа няакъв форамлен ред.Всеки говори тогава, когато има какво да каже, като всички предложения се систиматизират по предварително определен начин.Преценката, изборът и отхвърлянето на обещаващи мисли,идеи,предложения е предмет на отделни обсъждания.
„Гордън” и „шестте жужаши заседания” са техники от методът на „мозъчната атака”.В техниката на „Гордън” основно и водещо е груповото обсъждане.Опитен специалист,който предварително е запознат с проблема и е изяснил за себе си начините и възможностите за решение води дискусиите.Това е нов и качествен момент,който доразвива методът на „мозъчната атака”.
Методът на „шестте жужащи засъденания” е към груповото вземане на решения и доразвива също методът на „мозъчната така”,но в две поски.
- Създаване на големи групи ,които се разделят на малко екипи.По този начин дискустният проблем се обсъжда от няколко екипа.Така се предлагат повече различни и по-рационални идеи за разрешаване на проблема.
- Ръководителят на обсъжданията предварително е запознат с целостта на проблема ,за да може да направлява обсъжданията на екипите както трябва.
- За ефективно и добро протичане на работата в екипите и в голямата група има изисквания,коеито е неоходимо да се спазват:
- изказването на отделен участник да се обсъжда от всички;
- по възможност всяко конкретно предложение да се разсиква;
- никой да не изказва от името на всички.
Този метод притежава и някои недостатъци,които намаляват ефективността на работата:
-голямто разнообразие и понякога съществено разминаване във вижданията и в поведението на членовете както и на ръководителя на екипите ,което се дължи на техния разнороден състав;
-доминиращите участници упражняват нежелано влияние върху отделния екип и върху цялата група;
-участниците,които са с по нисък статут усещат неудобство да изразят несъгласието си към другите участници с по- всиок статут,дори да смяат,че техните идеи и предложения са по-рационални;
-често отделният участник е ангажиран в работата на отделния екип и цялата група само в ойнази степен,до която се чуства еднакво компетентен с останалите участници.
Едни от най-широко застъпените евристични методи в управленската дейност са методите на експртните оценки.Те се прилагат при определяне на целите за решаване на даден проблем както и в хода на объсждане на вариантите на това решение за вземане на заключение по избрания варинат при осъществяването на решението.
Предварително се определят целите и задачите на експертизата начините на провеждането й както и основните етапи,за да се създадат най-благоприятените условия на експертите за работа.Основните етапи обикновенно са:
-разработване на процедурите на експертизата ,изборът на експерти, проверка на тяхната компетентност и съвместимост;
-провеждане на самата експертиза и съгласуване на оценките;
-свеждане на всички данни от експертизата за получаване на единен извод.
Методът „Делфи” и неговите модификации се използуват най широко от методите на груповото допитване.Този метод също има характерни осбености като:
1.Анонимност на експертите, която се осигурява с помощта на специални въпросници на които се отговаря изндивидулано.
2.Регулируема обратна връзка осъществяваща се чрез няколко тура на допитване , обикновенно четери на брой , като резултатите от всеки тур са известни на експертите.
3.Групов отговор,който се получава при използуване на статически методи за обработка на разултатите от експертизата и който характеризира общото мнение на експертите.Отговорите се дават в числа за всеки въпрос и всеки ескперт трябва да обоснове своя отговор(своята оценка).
Номиналната групова техника е близка до метода „Делфи”.Отначало тази техника е използвана в първоначалния си вид при формиране на групи , подготвящи решението събирането на хората е било номинално или само по име.В сегашният се вид тази техника обединява етапи на непряко и пряко общуване.
Същността на техниката е ,че групата от десет души се събира околко гояма заседателна маса.При тази техника участниците не говорят помежду си, всеки засписва идеята си и я дава на определния протоколчик.След това се провежда дискусия по всяка идея , в която се също така се гласува поотделно за всяко предложение.Тази идея,кяото е събрала най-много гласове е груповото решение.
Същността на метода „Ринги”-мениджър от ниско ниво изготвя документ за решаване на проблем , който дори не е в неговите компетенции. След това документът минава нагоре като мениджърите го подкрепят (подписват) или не.Този документ се изпраща на компонентните специалисти и управленски органи и оъ тях се иска обстойно да се запознаят с него и писменно да изложат фактите и да изкажат своето мнение , критични бележки ,препореъки и други. Писмените мнения постъпват при отговарящия за решението на проблема ръководител.Той ги подрежда и систиматизира и въз основа на всичко взема решението си за начина, по който да бъда преодолян проявяващия се проблем.
Макроикономически Колебания
Инфлация - тя може да се разглежда като всеобщо и относително нарастване на цените на стоките и усл., което намалява поку-пателната способност на пар. ед. и повишава стой-ността на живота. Нарас-тването на цените е общо и може да се измери чрез промените в средния ин-декс на цените или още в средното равнище на це-ните. За потребностите на макроиконом. анализ се използват различни вид. цен. индекси: Индекс на цените на дребно - измер-ва влиянието на инфла-цията в/у доходите на до-макинствата. Изчислява се в/у осн. на изменението на цените на най-необхо-димите и предпочитани от населението стоки по т.нар. представителна по-треб. кошница; Производ-ствен ценови индекс - от-разява измененията в це-ните на средствата за про-изводство и служи при ан-ализа на възвръщаемостта на инвестициите и на еф-ективността на производ-ството; Дефлатор - изчис-лява се в/у обхвата от всички крайни стоки, вкл. в БВП. В този смисъл той представлява най-изчер-пателния индекс и дава по-пълна представа за из-мененията в средното рав-нище на цените. Според големината на темпа, ин-флацията може да се ква-лифицира на различни вид.: Умерена - бавно по-качване на цените на про-дуктите и работната сила, чиито темп на прираста не надхвърля едноцифрените числа; Ускорена - темпо-вете и достигат до три-цифрени числа. Покупа-телната стойност на пар. ед. и реалните доходи на иконом. агенти бързо спа-дат. Реалния лихвен про-цент е отрицателна вел. и хората се стремят да не задържат в себе си пар. средства; Хиперинфлация - темповете на нарастване на цените са толкова ви-соки, че парите вече не са в състояние да обслужват стоковото потребление.
Растеж - това е нараства-нето на реалния БВП спря-мо предходен базов пер.. Увеличението изразява способността на иконом. да произвежда по-голямо кол. стоки и усл. в сравне-ние с минал пер.. Растежа може да бъде положите-лен (когато реалния БВП през последната год. е по-голям от този на предход-ната). отрицателен (кога-то реалния БВП през пос-ледната год. е по-малък от този на предходната) и нулев (когато има практи-ческо изменение в равни-щето на реалния БВП). В зависимост от степента на използване на иконом. по-тенциал, растежа се опре-дел. като потенциален (би се реализирал при пълно натоварване на производ-ствените рес.) и реален (фактически постигнатия за съответната календар-на год.). В зависимост от това, дали измерването на промените в БВП е в номи-нални или реални стойно-сти, той може да е номи-нален или реален. Също така може да се разглежда като балансиран (възходя-щата динамика на произ-водството не нарушава осн. пропорции в иконом. и поддържа равновесието на по-високо равнище) и небалансиран.
Безработица - нарастване-то и води до намаляване на БВП с всички последи-ци от това. Измерва се с два показателя, като абсо-лютен размер (представ-лява бр. на безработните) и като равнище. Нормата (равнището) на безрабо-тицата представлява про-центното съотнош. на бр. безработни към размера на активната раб. сила. Различават се 4 осн. вида безработица - текуща, структурна, класическа и циклична.
Зависимости м/у промен-ливите - съществува кол. зависимост м/у безработи-ца и инфлация. Намалява-нето на инфлацията се постига с увеличаване на безработицата и обратно. Известна е и кол. връзка м/у растежа и инфлацията - възможността да се из-числи норматана инфла-ция като разлика м/у тем-па на прираст на номинал-ния и реалния БВП. В по-широк план това е ускоря-ващата се инфлация във възходящата част на ци-къла и затихването и при ограничеие на растежа.
Пирамида на ученето е известна на света още от началото на XX век (40-те и 50-те години), когато за първи път се появява в
различни източници. Въпросната пирамида е прост за разбиране модел, който обяснява каква е ефективността на учене в зависимост
от различните начини, с които се подхожда към ученето.
Ето например как се обя снява пирамидата на учене в книгата “Конспирацията на богатите: Осемте нови правила на парите” на Робърт
Кийосаки (Анхира, 2010), която завърших да чета буквално днес:
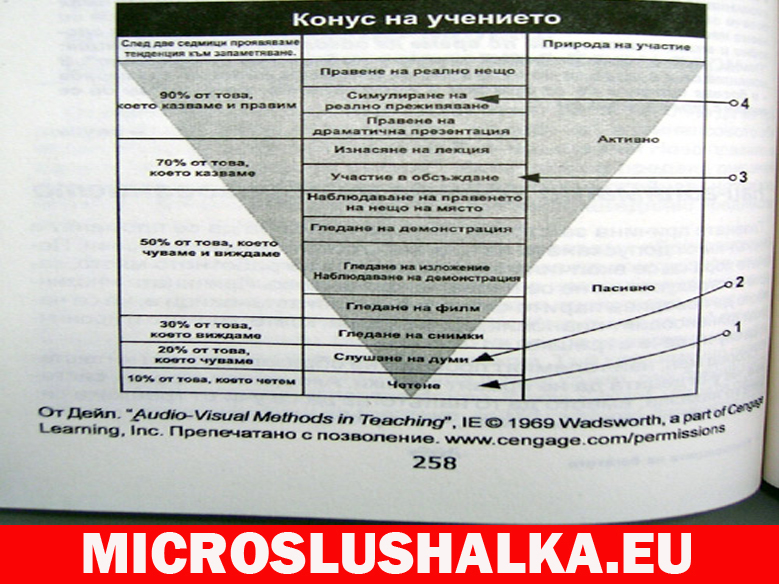
Както виждате от Пирам идата на ученето, в зависимост от начините на учене, ние сме склонни да запомним определен процент
информ ация и по-конкретно:
- Запомняме 10% от това, което четем – чрез четене на текст
- Запомняме 20% от това, което чуем – чрез слушане на думи
- Запомняме 30% от това, което видим – чрез гледане на снимки
- Запомняме 50% от това, което видим – чрез гледане на филми, наблюдение, гледане на демонстрация
- Запомняме 70% от това, което казваме – чрез участие в обсъждане, изнасяне на презентация/беседа/лекция
- Запомняме 90% от това, което казваме и правим – чрез правене на нещо реално или чрез симулация на правене на нещо
- реално
Практически приложения на Пирамидата на ученето
Какво означава този модел за всички нас, които инвестираме време и усилия в професионалното и личностното си развитие? Какво
означава моделът и за собствениците и менидж ърите във фирми, които вземат решения за инвест ирането на средства, време и други
ф ирмени ресурси в професионалното и личностното развитие на служителите?
- Най-напред, моделът ясно показва разликата между пасивното и активното учене. По-доброто запаметяване, а и по-доброто
- разбиране на нещата идва в случаите на активно учене, докато при пасивното учене отново имаме запаметяване и разбиране
- на наученото, но с големи “загуби” само няколко седмици след това.
- Пирамидата на ученето също така недвусмислено показва, че съществуват разнообразни начини за учене, т.е. налице е реален
- потенциал за хората да учат успешно по повече от един или два начина. В същото време начинът, по който е програмиран процесът
- на учене в ун иверситетите, в които се подготвят различни специалисти, както и в различни фирми, предполага използването
- единствено на един или два начина, най-вече свързани с пасивното възприемане на информацията (четене и слушане).
В интерес на обективността трябва да се отбележи, че моделът на Пирамидата на ученето не се възприема еднозначно от всички. Има хора,
които оспорват достоверността на про центите, които стоят срещу всеки един отделен начин за запомняне на информация, други оспорват
научната тежест на подредбата на елементите в пирамидата. Има публикации, в които цялата Пирамида на ученето се определя просто като
“мит”.
Вярно е, че ученето е нещо комплексно и е трудно да си обясним успеха или ефективността му само и единствено с класификацията,
показана по-горе. За успеха на ученето са ва жни и неща като това кой е човекът, който учи останалите (автор на книга, водещ на семинар
или тренинг, водещ на демонстрация и т.н.), какви са потребностите от обучение и вътрешната мотивация на обуча ващите се, в какъв
контекст се провежда обучението и много други неща.
И все пак, помислете по темата за Пирамидата на ученето – звучи ли ви достоверно, звучи ли ви логично, звучи ли ви разумно? Лично на мен
– ДА, звучи ми много логично, разумно и близко както до ума, така и до личната ми практика, опит и наблюдения. В този смисъл, за мен
Пирамидата на ученето има практическа стойност, защото по лесен и опростен начин показва пътя за професионално и личностно развитие.
Възможно е някой да си зададе следния въпрос:
“Ако се ръководим от Пирамидата на ученето, не следва ли да акцентираме на активните начини за учене (със 70% успеваемост и
нагоре) и да пренебрегнем и дори изолираме пасивните начини на учене – четене, слушане и др.?”
Моето скромно мнение е, че това или няма как да стане в практически план, или дори и да стане, не носи особена стойност и полза. Естествено,
грешки винаги ще се правят (който не работи, той не греши), но те могат да бъдат неутрализирани поне отчасти чрез начините за учене в долната
част от Пирамидата, т.е. чрез четене, слушане, наблюдение.Трудно е да участваш в обсъждане на нещо, да изнасяш презентация или да се
включваш в симулация или правенето на нещо реално (активните начини в Пирамидата на учене), ако нямаш подходящите нагласи и знания за това.
Да говориш или да пр авиш нещо, за което почти не си наясно какво е, защо трябва да се прави, как би следвало да се прави или какъв е крайният резултат, към който трябва да се стремиш може да се превърне бързо в скъпоструваща, дори фатална грешка.
В ТОВА ВРЕМЕ, не бива в никой случай да се игнорират високите нива в Пирамидата на учене, поради страх от грешки. Грешки винаги ще има,
ако се опитваме да пра вим нещо, особено когато го правим за първи път. Или, както и при много други неща на този свят, и тук златното
правило е да се търси баланс между различните начини за учене. Всички те, между другото, освен че са с разл ичен процент на успеваемост
на запомнянето и усвояването, са и с различно времетраене и цена, което също е от значение.Да се страхуваме от грешки е нещо нормално,
това е част от инстинкта ни за самосъхранение, но прекомерният страх лесно може да прерастне в парализа, което да обезсмисли всички добри намерения да се учи с цел промяна към нещо по-добро. Няма как да се прилагат с успех нещата в практиката, ако не се действа.
РЕЗЮМЕ
Другия път, когато търсите обяснение на някакъв ваш (или на ваши познати, колеги, сътрудници и т.н.) професионален (или защо не и личностен)
успех или провал, спомнете си за Пирамидата на ученето. Колко и кои са начините, по които учите, по които трупате нови знания, умения, опит,
по които надграждате и усъвършенствате нагласата си към работата, бизнеса, взаимоотношенията с околните, света като цяло…
Трябва да помислете за всички тези неща и може би ще успеете да откриете за себе си обяснение защо сте по-добри или по-изоставащи от
вашите конкуренти в бизнеса, от хората, с ко ито работите или дори ръководите. А веднъж след като вече знаете какво е обяснението, няма начин
и да не получите идеи какво още бихте мог ли да направите.
Кратка история на пищовите
Всички пищови са много популярни при ораторите, учителите, телевизионните водещи и естественно студентите и учениците. Те са нужни когато е необходимо да се запомни голямо количество информация, а това по някакви причини е почти винаги невъзможно. Постепенно студентите и учениците са довели майсторството по изготвяне и преписване от пищови до съвършенство. Тази хитроумна система от хартийки се е превърнала в спомагателен инструмент за вземане на изпити, като вече се използват и технически средства. Пищовите са изобретени съвсем не от ученици - двойкаджии и даже не от прилично пиещите студенти. Патента им се приписва на на един от най-могъщите хора на Западна Европа, живял в края на VIII век, крал Карл Велики.
Дори известния Карл Велики в своето управление е разширил границите на Франките двойно, въпреки че не е можел да чете и пише, а указите, подписани от неговата ръка стоят и до днес. Как ли е възможно това? Отговорът естествено е много прост - той е имал доста пищовчета - бил е изготвен образец и когато е било нужно да се подпише държавен документ, така Карл старателно е прерисувал своето име и подпис от пищовчето.
| Някои по-старички начини за преписване
Ако се върнем в XXI век. В момента ученето е винаги тежко и по статистики в университетите и училищата, хората, които искат всичко да знаят са под 12%. Останалите, следвайки традициите и мързела, пишат, печатат, вземат на заем или купуват пищови. Практически няма студент, който никога да не е "криввал" от правия път. |
Царско пищовче - представлява лист с отрано написани правилни отговори/теми. Въпреки че изисква много време за изготвяне, е добър метод. За жалост, не при всички преподаватели минава номера. По време на изпита временно трябва да пишете нещо на своя лист и в най-удобния момент да изкарате царския пищов и да направите размяната.
Невидим Царски пищов - като царския, но предварително подлагате под листа, на който пишете царските, лист хартия. Трябва да се натиска по-силно с химикала. На изпита се изважда "чистия" лист, на който е готовият отговор на въпроса.
Книжен - представлява листи, скъсани от книги. Преписването е доста трудно, но не губите време в изготвяне на пищовите.
Hands free и с помощта на уолкмен - неудобството е че човек със слушалки в ушите изглежда доволно подозрително. По-голям шанс имат момичетата. Обикновен - представлява хартийка (с немалък размер) на която със ситен текст е написан отговора на един или няколко въпроса. Преписването от такъв пищов е много сложно, поради големината му.Обикновено след като се изкара, се слага под листа на който пишете. Държи се главно във вътрешен джоб на яке.
Обикновеният - представлява лисче (с немалъко размерче) на което със ситен текст е написан отговора на един или няколко въпроса. Преписването от такъв пищов е много сложно, поради големината му.Обикновено след като се изкара, се слага под листа на който пишете. Държи се главно във вътрешен джоб на яке.
| Пищови Видове
Цигарки - пищовите се слагат вътре в цигарите на мястото на тютюна. На върха на филтъра най-често се пише номера на билета. Кутията с цигари се оставя на чина, и след като разберете вашето задание, просто изкарвате една цигара и вадите от нея пищова. Предимството е, че няма да бъркате по джобове за да търсите пищовите, а и така ще са ви структурирани. При евентуален въпрос защо цигарите ви са на чина, казвате че просто няма къде да ги сложите, джобовите са ви пълни. |


Методи при вземане на управленско решение
Едно решение е обикновенно избор между множество алтернативи.Колкото по- високо се изкачва човек в йерархията,толкова по рваностойни стават плюсовете и минусите между алтернативите.При вземане на важни решения , ръководителят трябва да се основава не само на фактите ,но и главно на мненията,защото в много случаи един или друг факт може да заблуждава,ако не е взет е правилния общ смисъл (в контекста) или да липсват основни, съществени факти. При вземане на управлеснко решение широко се използват така наречените евристатични методи.Те са предназначени за генериране на варианти за решаване на определен проблем,който се основава на присъщата за човека спсобоност за творческо мислене и въобще за творческа дейност.Отличителната особенсот за тези методи е евристичното разсъждение ,което позволява да си стигне до за целесъобразни варианти за решаване на проблем,
които по нататък могат да бъдат анализирани от различни аспекти с други методи.Правелният подход към вземнето на решения е да се намери основополагащата причина за всяко отделно явление или събитие.Творческия процес на вземане на решения с използването на евристатични методи е един от важните ресурси на организациите,
осигуряващи тяхната конкурентоспособност.Евристатичните методи помагат за вземато на решения в условията на увеличаващата се сложност,динамичност както и неопределеност на външната среда
при доминиране на наструктурирани проблеми нa управление. Рещенеито е главен целиви, направляващ и волеви момент във функционирането на управлението.Творческото решение зависи от възможностите и условията в организацията.Оргазиционната култура е тази ,при която подобни прояви се поддържат,насърчават и всячески стимулират(възнаграждават).В тази насока съдействат още:съществуването на оркритост на комуникациите за свободен обмен на идеите, на личието на балансирано съотношение между автономност и контрол над ученицте при вземането на решения.
Решенията могат да се класфицират по различни признаци:
-в зависимост от характера на проблемите и нивото на което се вземат-стратегически,тактически и оперативни;
-според продължителсността на действието им – еднократни и перманентни;
-според своята природа – сферата на проложение – икономически,технически,оргазнизационни, административни , социални;
-в зависимот от мащабите на действие им – глобални и локални;
-според необходимито време за осъществяването им – дългосрочни , средносрочни , краткосрочни;
-в зависимост от степента на неопределеност в която се заемат – силно структурирани (детерминирани), слабо структурирани (вероятностни);
-по носителя на въздействието- устно разпоредителни , документално-фиксирани;
-по направлението на въздействие - върешни и външни;
-по начина на вземането им – индивидулано и групови
-според това дали решенията са ясни или неопределени –програмирани и непрограмирани:
програмирани- недвумислени,ясни решения , добре изяснени проблеми, които обикновенно са ежедневни и често повтарящи се.Такива решения могат да се вземат като се използва системна процедура , правила или навици.
непрограмирани- неопределени и не във вид на директно изпълнение.Те са уникални по природа и към тях не може да са подходи по стандартен начин.Класифицирането на на решенията позволява да се изявяват типове решения характеризиращи се с определен набор от признаци и да се изработи типология на ситуцаиите и тяхното решаване и особено при организиране на изпълнението им и контрола жърху тях.Основни изисквания към управленскире решение са: строга научна обоснонованост, бързина и опаретивност , обективност и коректност ,строга съгласуваност и непротиворечивост.
Вземането на решение можем да определим като процес, включващ информиране , изборе между възможни действия , осъществяването им и оценяването им според постигнатите
конкретни цели.
В зависмост от субекта,който осъшествява процеса за взимане на решение евристатичните методи се разглеждат в две основни групи: методи на индивидулано и методи на груповото творческо мислене.
Важен метод на индивидуланото творческо мислене е този на „разработване на сценарии”.Същността на метода е всичко подробно да се опише и да се направи прецизно описание на онова,което ще помогне за решението на конретните проблемни ситуации.Този метод има приложение при определянето на развитието на цялостната стопанса система,при разработване на политиката й в дадена област-научно технически прогрес,както и осигуряване с материални ресурси.Липсата на други възможни алтернативи за разрешаване на съществуващата проблемна ситуация е недостатък на метода.
Следващата група на методи на индивидуланото творческо мислене са така наречените методи на „морфологичния анализ”.За всеки конкретен метод от тази група е характерно последователното осъществяване на следните мислови дейности: установяване на цялостното множество от фактори, изчерпано описание на параметрите и на техните възможни стойности за анализ както и оценка на възможностите за решение,избор на начина на решение.
Методът на „мозъчната атака” е също сред методите на груповото творческо участие в зимането на решения.Този метод е характерен с колективна мозъчна атака над поставения проблем и взаимният обмен на идеи.Обсъждането се извършва по преварително определени правила в групата има от пет до дванадесет души.Не се допускат обсъждания и преценки за качеството на направениет предложения.При метода на „мозъчната така” не се изискжа няакъв форамлен ред.Всеки говори тогава, когато има какво да каже, като всички предложения се систиматизират по предварително определен начин.Преценката, изборът и отхвърлянето на обещаващи мисли,идеи,предложения е предмет на отделни обсъждания.
„Гордън” и „шестте жужаши заседания” са техники от методът на „мозъчната атака”.В техниката на „Гордън” основно и водещо е груповото обсъждане.Опитен специалист,който предварително е запознат с проблема и е изяснил за себе си начините и възможностите за решение води дискусиите.Това е нов и качествен момент,който доразвива методът на „мозъчната атака”.
Методът на „шестте жужащи засъденания” е към груповото вземане на решения и доразвива също методът на „мозъчната така”,но в две поски.
- Създаване на големи групи ,които се разделят на малко екипи.По този начин дискустният проблем се обсъжда от няколко екипа.Така се предлагат повече различни и по-рационални идеи за разрешаване на проблема.
- Ръководителят на обсъжданията предварително е запознат с целостта на проблема ,за да може да направлява обсъжданията на екипите както трябва.
- За ефективно и добро протичане на работата в екипите и в голямата група има изисквания,коеито е неоходимо да се спазват:
- изказването на отделен участник да се обсъжда от всички;
- по възможност всяко конкретно предложение да се разсиква;
- никой да не изказва от името на всички.
Този метод притежава и някои недостатъци,които намаляват ефективността на работата:
-голямто разнообразие и понякога съществено разминаване във вижданията и в поведението на членовете както и на ръководителя на екипите ,което се дължи на техния разнороден състав;
-доминиращите участници упражняват нежелано влияние върху отделния екип и върху цялата група;
-участниците,които са с по нисък статут усещат неудобство да изразят несъгласието си към другите участници с по- всиок статут,дори да смяат,че техните идеи и предложения са по-рационални;
-често отделният участник е ангажиран в работата на отделния екип и цялата група само в ойнази степен,до която се чуства еднакво компетентен с останалите участници.
Едни от най-широко застъпените евристични методи в управленската дейност са методите на експртните оценки.Те се прилагат при определяне на целите за решаване на даден проблем както и в хода на объсждане на вариантите на това решение за вземане на заключение по избрания варинат при осъществяването на решението.
Предварително се определят целите и задачите на експертизата начините на провеждането й както и основните етапи,за да се създадат най-благоприятените условия на експертите за работа.Основните етапи обикновенно са:
-разработване на процедурите на експертизата ,изборът на експерти, проверка на тяхната компетентност и съвместимост;
-провеждане на самата експертиза и съгласуване на оценките;
-свеждане на всички данни от експертизата за получаване на единен извод.
Методът „Делфи” и неговите модификации се използуват най широко от методите на груповото допитване.Този метод също има характерни осбености като:
1.Анонимност на експертите, която се осигурява с помощта на специални въпросници на които се отговаря изндивидулано.
2.Регулируема обратна връзка осъществяваща се чрез няколко тура на допитване , обикновенно четери на брой , като резултатите от всеки тур са известни на експертите.
3.Групов отговор,който се получава при използуване на статически методи за обработка на разултатите от експертизата и който характеризира общото мнение на експертите.Отговорите се дават в числа за всеки въпрос и всеки ескперт трябва да обоснове своя отговор(своята оценка).
Номиналната групова техника е близка до метода „Делфи”.Отначало тази техника е използвана в първоначалния си вид при формиране на групи , подготвящи решението събирането на хората е било номинално или само по име.В сегашният се вид тази техника обединява етапи на непряко и пряко общуване.
Същността на техниката е ,че групата от десет души се събира околко гояма заседателна маса.При тази техника участниците не говорят помежду си, всеки засписва идеята си и я дава на определния протоколчик.След това се провежда дискусия по всяка идея , в която се също така се гласува поотделно за всяко предложение.Тази идея,кяото е събрала най-много гласове е груповото решение.
Същността на метода „Ринги”-мениджър от ниско ниво изготвя документ за решаване на проблем , който дори не е в неговите компетенции. След това документът минава нагоре като мениджърите го подкрепят (подписват) или не.Този документ се изпраща на компонентните специалисти и управленски органи и оъ тях се иска обстойно да се запознаят с него и писменно да изложат фактите и да изкажат своето мнение , критични бележки ,препореъки и други. Писмените мнения постъпват при отговарящия за решението на проблема ръководител.Той ги подрежда и систиматизира и въз основа на всичко взема решението си за начина, по който да бъда преодолян проявяващия се проблем.
- Микрослушалки
- микрослушалка за преписване
- безжична микрослушалка
- Невидима слушалка
- невидима микрослушалка
- безжична слушалка
- микрослушалка
- spy.bg
- давам под наем
- микрослушалки
- мобилни телефони
- handsfree за преписване
- мобилни телефони цени
- мобилен телефон
- слушалка за преписване
- телефони цени
- микро слушалка
- преписване
- безжични слушалки
- евтини телефони
- безжични камери
- телефон с две сим карти
- gsm с две сим карти
- gsm 2 sim
- телефони с две сим карти
- телефон с 2 сим карти
- слушалки
- микрослушалка под наем
- gsm s 2 sim karti
- handsfree
- безжично хендсфри
- телефони с 2 сим карти
- 2 сим карти
- хендсфри
- невидима слушалка
- gsm s 2 sim
- 2 sim
- невидимо хендсфри
- gsm 2 sim карти
- нови телефони
- bezjichno handsfree
- 2 sim gsm
- handsfree za prepisvane
- слушалки за преписване
- безжична камера
- блутут хендсфри
- mikroslushalka
- хендсфри за преписване
- bluetooth слушалка
- цени на мобилни телефони
- продавам микрослушалка
- nevidimo handsfree
- mikro slushalka
- ИЗПИТИ
- изпити
- Изпити
- изпит
- Изпит
- ИЗПИТ
- Взимане на изпити
- ВЗИМАНЕ НА ИЗПИТИ
- взимане на изпити
- Взимане на изпит
- ВЗИМАНЕ НА ИЗПИТ
- взимане на изпит
- Дехидратация
- ДЕХИДРАТАЦИЯ
- дехидратация
- Какво трябва да направим преди изпит?
- какво трябва да направим преди изпит?
- Какво трябва да направим преди изпит
- какво трябва да направим преди изпит
- Какво не трябва да направим преди изпит?
- Какво не трябва да направим преди изпит
- какво не трябва да направим преди изпит
- Какво трябва да правим преди изпит?
- какво трябва да правим преди изпит?
- Какво трябва да правим преди изпит
- какво трябва да правим преди изпит
- Какво не трябва да правим преди изпит?
- Какво не трябва да правим преди изпит
- какво не трябва да правим преди изпит
- Течности
- течности
- ТЕЧНОСТИ
- Течности преди изпит
- течности преди изпит
- ТЕЧНОСТИ ПРЕДИ ИЗПИТ
- ЕВРОПЕЙСКИ КОЛЕЖ
- ДЪРЖАВЕН ИЗПИР ЕВРОПЕЙСКИ КОЛЕЖ
1.Пазар и пазарни механизми
Пазарът е институция, изградена върху взаимовръзките между купувачи и продавачи, при което на базата на спонтанното, платежоспособно търсене и предлагане се формират цените и количеството на произвежданите стоки и услуги. Пазарът възниква на базата на появата и развитието на стоковото производство и стоково-паричните отношения. Пазарът въздейства върху мащабите, структурата и динамиката на производството.
Изключителното многообразие на пазарите налага известна класификация.
Според икономическото предназначение на обекта на размяната разграничаваме : -пазар на потребителски стоки и услуги; -пазар на инвестиционни стоки и услуги; -парично – кредитни пазари (финансов); -пазар на труда (работна сила); - пазар на научно – технически разработки.
В зависимост от конкурентната структура има свободни пазари, монополни пазари, олигополни пазари, монополистични пазари.
Според степента на намеса на държавата пазарите са: нерегулируеми, свободни – с минимална намеса на държавата, и регулируеми – с активна намеса на държавата.
В зависимост от това дали осигуряват свободен достъп на икономическите агенти или не, пазарите се делят на отворени и затворени.
Според обхвата на пазарните връзки различаваме местни, регионални, национални, международни пазари.
Според организацията на пазарните отношения съществуват стокови борси, търгове, панаири и други.
Пазарният механизъм се е формирал в течение на хилядолетия и с него се улавят най-незначителните промени в предлагането, платежоспособното търсене, качеството, движението на капиталите. Пазарният механизъм предоставя безплатна информация на стопанските агенти, която им позволява да се ориентират в сложната пазарна конюнктура и да взимат съответни икономически обосновани решения, за да просперират и оцеляват.
Пазарното търсене е количеството от една стока което купувачите искат и могат да купят на различни цени за определен период от време.
Законът за търсенето гласи, че при равни други условия количеството на продукта, който купувачите желаят да закупят в определен период, е в обратна зависимост от цената на този продукт. Обемът на търсенето има тенденция към нарастване при намаляване на цената и към намаляване при нарастване на цената.
Пазарното предлагане е количеството на една стока което, продавачите искат и са в състояние да предложат (продадат) на различни цени за определен период от време.
Закона за предлагането гласи , че при равни други условия продавачите ще увеличат количеството на продукцията, която желаят и имат възможност да предложат за продажба, когато цената на тази продукция нараства. При нарастване на цената обемът на предлаганата стока също нараства, а при намаляването и намалява.
Еластичност е способността на една променлива да изменя своите стойности под въздействие на измененията в друга променлива. Факторите които я определят са : -наличие на заместители, -делът от потребителския бюджет който заема покупката на стоката, -периодът от време.
Еластичност на търсенето – изразява процентното изменение в търсенето спрямо процентното изменение в дадена променлива на функцията търсене. Измерването става чрез коефициент на еластичност.
Еластичност на търсенето спрямо цената е изменението на търсенето количество спрямо промяната в цената
Еластичност на търсенето спрямо дохода се измерва чрез коефициент, които отнася % изменение в търсеното количество към % изменение в дохода.
Еластичност на предлагането – изразява процентното изменение на предлаганото количество спрямо процентното изменение на дадена променлива на функцията предлагане.
Еластичност на предлагането спрямо цената е отношението между процентното изменение на предлаганите количества и процентното изменение на цената; движи се в интервала от нула до безкрайност и бива: еластично Еп > 1, когато промените в обема на предлагането са относително по-големи от промените в равнището на цените; нееластично Еп < 1, когато промените в обема на предлагането са относително по-малки от промените в равнището на цените; нормално Еп = 1, когато промените в обема на предлагането и в равнището на цените са равни; съвършено еластично Еп = ∞, при определени цени доставчиците са готови да продадат всяко търсено количество; съвършено нееластично Еп = 0, предлагането не се увеличава и тогава, когато цената на стоката нараства.
2.Производство и производствени решения
Производството е процес ,чрез който се преобразуват производствените ресурси, с цел да се получат нови блага и услуги, с по-висока полезност. Изходните ресурси (входните продукти), които се използват в хода на производствената дейност и които подлежат на организиране и преобразуване, представляват факторите на производството -земя и др. естествени ресурси; -труд; -капитал; -предприемачески способности; и -информация.
В производствения процес тези фактори се съединяват посредством технологиите и се получава определен продукт. Всяко производство се съпътства от разходи. Към тях се отнасят оборотния капитал и изхабената част от основния капитал. Величината на разходите зависи от възможностите за промяна на заетите ресурси. Голяма част от тях (работна сила,суровини) може да се променя бързо и лесно. Друга част (машини,сгради) може да се променя само през дълъг период от време. Затова разходите се делят на:
Разходи в краткосрочен период (онзи период от време, през който факторите на производство остават неизменни (постоянни)) ; биват: -парични; - специфични; -постоянни разходи; -променливи разходи; -общи разходи; -алтернативни: -пределни разходи; -средни разходи.
Разходи в дългосрочен период представлява от само себе си отрязък от време, достатъчен да внесе изменение във всички фактори на производство. - всички разходи на фирмата се превръщат в променливи.
В краткосрочен период фирмата може да повиши интензивността на използването на факторите на производство, но в дългосрочен период тя разширява производството като внася изменение във всички фактори на производство.
Размерът на производствените разходи е важен показател за анализа на дейността на фирмата и за взимане на решения за обема на производството.
Производствена функция е основна дейност на производството на фирмата. Тя използва факторите на производство за да осъществява производство. Взаимоотношението между въведените в действие производствени фактори и резултатите от тези фактори се нарича производствена функция. Производствената функция посочва максималното количество продукция, което фирмата да произведе при съответна комбинация на факторите на производство.
В зависимост от броя на факторите, включени в производствената функция, тя бива: еднофакторна и многофакторна. Еднофакторният модел на производствената функция е ограничен, основава се на предположението, че обема на продукцията се дължи само на един производствен фактор, което практически е невъзможно. При многофакторния модел на производствената функция производството на продукцията се поставя в зависимост от величината на множество фактори /капитал, земя, труд, технически прогрес, образование/.
Производствената функция има ред предимства в икономическия анализ. Те се свеждат към това, че: -производствената функция може да се използва при анализ на ресурсите с цел да се увеличи продукцията; -тя служи за основа на оптимизация на производството; -явява се основа за разработката на някои теории за функционалното разпределение на доходите; -тя е един от инструментите за анализ за размера на ресурсите, които дават най-висок доход; -тя се явява основа за вземане на решения на фирмата при различното съчетание на производствените фактори.
3.Видове пазарни структури
Пазарната структура е характеристика на пазара, която включва броя на продавачите и купувачите, степента, в която се различават продуктите, произведени от различните фирми, и бариерите на конкуренцията, които участниците издигат за да запазят достигнатите в кратък срок предимства и решителни иновации. Основните пазарни структури са съвършена конкуренция, несъвършена конкуренция, монопол, олигопол и монополистична конкуренция.
Съвършената конкуренция е модел на пазарна структура ,при който голям брой малки и средни фирми се съревновават помежду си при производството и реализацията на еднородна продукция в условията на свободен достъп на пазара, мобилност на производствените фактори и свободен достъп до информацията. В условията на съвършена конкуренция фирмите се стремят да придобият по-добра пазарна позиция чрез намаляване на разходите и бързо реагиране на промените в пазарното търсене.
Несъвършена конкуренция има тогава когато трайно се нарушават правилата на свободна конкуренция, в резултат на което даден купувач или продавач може да влияе върху търсенето и предлагането на даден продукт и неговата пазарна цена. Когато се поставят институционални бариери за навлизането на нови фирми на пазара и се елиминира хомогенността на продукцията. Формите на несъвършената конкуренция са: монопол, олигопол и монополистична конкуренция.
Монополът е пазарна структура, при която една-единствена фирма представлява целия отрасъл; липсват близки заместители на продуктите; има силни бариери за влизане в отрасъла – контрол върху ресурсите без близки заместители, голям размер на необходимия капитал, икономия от мащаба на производство, законови или правителствени ограничения – лицензи, патенти, тарифи; фирмата налага цената в отрасъла.
Монополистична конкуренция е пазарна структура, при която голям брой фирми произвеждат подобни, но не еднакви продукти и относително лесно се влиза в отрасъла – малък пазарен дял, независимост – козметични, фризьорски, стоматологични и други; -диференциация на продукта – продуктите могат да се разграничават по физически или качествени параметри, месторазположение и достъпност, търговска марка, търговски знак и опаковка; -достъпът до отрасъла е свободен и съществуват множество близки заместители.
Олигополът е пазарна структура, при която има малко на брой ,но големи по обем фирми в отрасъла,със значителен пазарен дял, които могат да оказват влияние върху цената. Олигополът бива флуиден (произвежда стандартни продукти като стомана цинк и др. ) и вискозен (произвежда диференцирани стоки автомобили, цигари, електроуреди и др.). Олигополните пазари характеризират в най-голяма степен развитието на съвременните пазарни структури.
4.Брутен вътрешен продукт (БВП)
За да се опишат и анализират резултатите от стопанската дейност и се формира стратегията на развитието, както и за международни сравнения, е необходимо да се стандартизира измерването на националното стопанство във всяка страна. Това се постига чрез използването на показателя брутен вътрешен (национален) продукт (БВП или БНП), който дава възможност да се премери обемът на реализираната крайна продукция за даден период от време.
Брутния вътрешен продукт (БВП) е сумата от добавените стойности, създадени от всички икономически агенти в националната икономика за определен период от време - обикновено една година. С други думи БВП е сумата от стойностите на всички крайни стоки и услуги произведени в страната за определен период от време от фактори на производството, разположени на територията на страната. БВП измерва и изразява и чистата вътрешна макроикономическа активност. Едно от най – големите достойнства на БВП в неговото реално изменение е, че той е най – важният обобщаващ измерител на икономическата активност във всяка страна. БВП е стойностен, паричен показател. При определянето на величината му се използва паричната оценка на съставящите го блага - показателите определящи равнището на благосъстоянието в дадена страна са храна, здраве, условия на труд, социално осигуряване, човешки свободи и др.
Парите са мерната единица на свободното стопанство, което произвежда разнообразни стоки и услуги. Стойността на всяка стока или услуга се мери според цената на размяната на тази стока или услуга. Добавена стойност (за дадено производство) е разликата между стойността на произведената стока и сумата от вложените в производството й междинни продукти.
Съществува една принципна трудност за пресмятане на въведените величини – промяната на цените с течение на времето. Това налага разглеждането фактически на две отделни понятия – номинален и реален БВП. Номиналният – паричен- брутен вътрешен продукт (НБВП) е сумата от пазарните стойности на всички крайни стоки и услуги, произведени в страната за определен период от време, изчислени по действащите цени през този период. Реалният брутен вътрешен продукт (РБВП) е сумата от пазарните стойности на всички крайни стоки и услуги, произведени в страната за определен период, изчислени по предварително приета базисна година.
Сумата на всички стоки и услуги, които произвеждат фирмите от всички отрасли на икономиката за определен период от време се нарича съвкупен обем на производството. Производството изисква фирмите да заплатят за ползваните фактори и техните услуги, което генерира съвкупен доход. При продажба на целия съвкупен обем на всички възможни купувачи, плащанията формират съвкупните разходи. Според тези три понятия - производство, доход и разход се формират и начините за измерване на БВП. Производствен подход – БВП се измерва като сума от добавената стойност от всички отрасли на икономиката – селското стопанство, енергетика и т.н. Така се получава общата добавена стойност на съвкупния обем на националното производство. Доходен подход – БВП се измерва чрез сумиране на всички доходи генерирани от производителното ползване на ресурсите. Разходен подход – БВП се измерва като сума от всички разходи необходими за закупуване на съвкупния обем на производството.
Освен БВП, за измерване икономическата активност на нацията се използват показателите: чист вътрешен (национален) продукт (ЧВП) – получава се, като от БВП се изключат амортизационните отчисления; -национален доход (НД) – сумата от доходите на притежателите на производствени фактори-труд, земя,капитал; -личен доход (ЛД) – целият доход, получаван и използван от населението за потребление, спестяване и плащане на подоходните данъци; -разполагаем доход (РД) – окончателният доход, с който разполага домакинството.
5.Макроикономически колебания
Инфлацията е многофакторен процес, който се проявява като общо относително дълготрайно повишение на цените на стоките и услугите, което намалява покупателната способност на паричната единица, повишава издръжката на живота и води до преразпределение на доходите.
Инфлацията се измерва чрез индекса на потребителските цени – отношение на цената на определена съвкупност от стоки и услуги (пазарна кошница) за даден период към цената на същата съвкупност от стоки и услуги през основния период. Зараждането на инфлацията като постоянно икономическо явление е свързано с функционирането на паричния пазар и преди всичко с широкото използване на книжните пари
По-важните фактори, които водят до възникване на инфлация са: -производствен фактор – диспропорции между производство и потребление; -паричен фактор – нарушаване законите за паричното обръщение; -други фактори – бюджетният дефицит, външният и вътрешен държавен дълг, сенчестата икономика и външни фактори.
Според темпа на нарастване инфлацията може да бъде умерена, галопираща и хиперинфлация.: Умерената инфлация се характеризира с бързо нарастване на цените на предметите за потребление и на работна сила. Галопиращата инфлация се характеризира с много бързо нарастване на цените. Хиперинфлацията се характеризира с такова нарастване на цените, при което парите не са в състояние да обслужват стоковото обръщение, а икономиката изпада в тежко състояние.
Икономическия растеж изразява количественото нарастване и качественото усъвършенстване на производствените фактори и резултатите от тяхното функциониране. Значението на икономическия растеж се определя от влиянието му върху решаването на основните икономически проблеми: -осигурява увеличаването на работните места; -дава възможност на развитите страни да подпомагат слаборазвитите; -осигурява средства за изпълнение на екологични програми; -стимулира социалния прогрес и развитието на личността.
Безработицата е икономически и социален феномен, типичен за пазарната икономика. Тя изразява несъответствието в търсенето и предлагането на работна сила на пазара на труда.Безработен е този,който няма работа,въпреки че е способен да работи и активно търси работа.
Съществуват различни форми на безработицата : Фрикционна безработица; Структурна безработица; Циклична безработица.
Оценката на пазара на труда налага отчитането и на други форми на безработица: -сезонна безработица; -скрита безработица; -технологична безработица.
Равнището на безработицата показва хората, които са готови при възможност да работят и в този смисъл те са част от трудовия потенциал на страната.
Колебанията в икономиката протичат във формата на цикли, същността на които се изразява в наличието на повтарящи се (макар и не през точно определен период) последователни изменения. Тези изменения водят до последователно редуване на спадове и подеми в икономическата активност, което позволява икономическият цикъл да се определи като период от развитието на икономическата система, обхващащ времето между две най-ниски или най-високи равнища на реалния брутен вътрешен продукт.
В развитието на икономиката се наблюдават цикли с различна продължителност и влияние. Обикновено се разглеждат 3 основни вида икономически цикли: -къси цикли, с продължителност 3-4 години; -средни цикли, с продължителност 7-11 години; -дълги цикли, с продължителност 47-60 години.
Съществува тясна връзка между инфлацията и платежоспособното търсене на населението, което зависи както от изменението на равнището на цените, така и от изменението на доходите.
Изменението в естественото равнище на безработицата показва, че икономиката се отклонява от своя потенциал. Така при спад в икономиката действителната норма на безработица е по-голяма от естественото й равнище. Обратно – при подем, фактическата безработица е по-малка от естествената, което значи, че търсенето на работна сила превишава предлагането, цената на труда расте и има инфлация. В този смисъл естественото равнище на безработицата се определя като златна среда, необходим коректив, който не позволява на инфлацията да расте.
6.Бизнес среда на фирмата
Една фирма се създава и управлява от хора. Тя е подложена на въздействието на множество сили и фактори. Средата на фирмата може да се представи чрез две основни групи – външна и вътрешна среда.
Външната среда включва всички фактори извън рамките на фирмата, но въздействащи върху дейността й – всяко фирма функционира като ползва ресурси от външната среда и реализира своите стоки и услуги , задоволявайки потребностите на външната среда. Факторите на външната среда се разделят на две групи – преки и косвени.
Преките фактори са фактори на микросредата и въздействат ежедневно и директно върху фирмата. Те оказват непосредствено въздействие върху дейността й и включват конкурентните сили – потребители, доставчици и конкуренти.
Косвените фактори са фактори на макросредата и формират климата, в който фирмата осъществява дейността си. Тяхното ежедневно въздействие върху фирмата е по-слабо забележимо, защото те постепенно променят средата й, и не подлежат на избор от страна на фирмата – политико-правни, икономически, социални и технологични фактори.
Вътрешната среда обхваща всички компоненти вътре във фирмата, които функционират заедно, за да бъдат постигнати целите й. Към основните вътрешни променливи се отнасят целите, стратегиите, структурите и ресурсите.
Целите или крайните резултати, към които са насочени усилията на хората във фирмата, са в основата на нейното функциониране и управление.
Стратегията е рамка, описваща пътищата за постигането на целите, при отчитане на състоянието и измененията във външната и вътрешната среда на фирмата.
Структурата на фирмата е съвкупност от компоненти и относително постоянни връзки между тях, които образуват цяло и осигуряват работоспособността и стабилността на това цяло в условията на заобикалящата я среда.
Ресурсите и способността за ефективното им използване са необходими на фирмата за реализиране на целите и стратегиите. Ресурсите на фирмата се разделят в четири групи – материални, финансови, трудови и ресурси от системен и технологичен характер.
Материалните ресурси включват собствеността и достъпа до производствените мощности, суровини, материали, полуфабрикати, енергоносители и т.н.
Финансовите ресурси са от първостепенно значение за всяка фирма.
Човешките (трудови) ресурси са най-важният ресурс на фирмата, защото те са онова, което интегрира и задвижва всички останали.
Ресурсите от системен и технологичен характер включват начините, по които фирмата осъществява различните страни на своята дейност.
Оценката на външната среда на фирмата се фокусира върху възможностите и заплахите, а оценката на вътрешната среда на фирмата е насочена към разкриване на нейните силни и слаби страни.
Възможност е всяко благоприятно условие или тенденция във външната среда, което способства за достигане на сегашен или бъдещ успех на фирмата.
Заплаха е всяко условие или тенденция във външната среда, което въздейства или ще въздейства негативно върху дейността на фирмата и нейните убеждения.
Силните страни на фирмата са свързани с онези вътрешни условия и фактори, които й дават предимство пред конкурентите.
Слабите страни са свързани с онези негативни вътрешни условия и фактори, които затрудняват дейността на фирмата и намаляват конкурентноспособността й.
Разкриването и определянето на възможностите и заплахите, и силните и слаби страни на фирмата е в основата на определянето на целите и избора на стратегия. Една от най-популярните и използвани техники в това отношение е моделът на SWOT анализа.
В резултат на SWOT анализа са възможни четири ситуации : А най-изгодните ситуации – силни страни + благоприятни възможности; Б слаби страни + благоприятни възможности; В силни страни + заплахи; Г най-лошите ситуации - слаби страни + заплахи – “ Матрица на SWOT анализа “.
Резултатите от SWOT анализа са в основата както на прецизирането на целите на фирмата, така и на селекцията на подходящи стратегии. Те пък от своя страна са в основата на различните планове на фирмата.
7.Функциониране и управление на фирмата
Функционирането на фирмата представлява протичане на различни, но намиращи се в органична взаимовръзка две главни групи процеси – производствено-стопански и управленски. Предмети и обекти на производствено-стопанския процес са суровините, материалите, комплектоващите елементи, готовата продукция, финансовите средства и пр., а на управленския – различни планове, проекти, нормативи, инструкции и др.
Съдържанието и структурата на производствено-стопанския процес се проследява чрез неговото протичане: - набавяне на собствен и привлечен капитал; и - набавяне на разнообразни производствени ресурси(активи).
Превръщането на финансовите средства в материално-веществени елементи е процес на инвестиране.
Набавените материално-веществени елементи включват два основни вида имущество: -дълготрайно, използваемо през няколко производствени цикъла в продължителен период от време – сгради, машини, съоръжения, оборудване;
-краткотрайно, влаганото изцяло в произвежданите продукти имущество – суровини, материали, комплектоващи елементи и амбалажът.
Дълготрайното и краткотрайно имущество, заедно с работната сила, се влагат в производствения процес, където се преобразуват вложените предмети в незавършени и готови изделия, предназначени за продажба, продават се и приходите от продажби се акумулират във финансовата сфера на фирмата, с това се затваря един отделен цикъл в рамките на производствено-стопанския процес на фирмата.
Същността на процеса управление е в това, че то е немислимо и ненужно без наличието на някаква социална организация или система.
Управлението най-често се определя като процес на интегриране на средствата и задачите за постигането на определени фирмени цели. Функциите на управлението са планиране, организиране, ръководство, контрол и промяна.
Планирането на фирмата е основна функция на мениджмънта, то е сърцевината на управлението. Главната му задача е да приспособи фирмата към промените на външната и вътрешната среда. В планирането до голяма степен са заложени успехът или провалът на една фирма.
Резултат от плановия процес е системата от фирмени планове, служещи както за управление на бъдещото развитие, така и за непосредственото управление на фирмата. Плановете могат да се класифицират така: -според управленското ниво, на което се разработват – стратегически, тактически и оперативни ” -стратегически – разработват се от висшето ръководство на фирмата, съдържа общите и дългосрочни цели; -тактически – разработва се от подразделенията или по-ниските нива на управление, конкретизира стратегическия план за по-кратки периоди от време; -оперативен – разработва се на най-ниското управленско равнище § -според обекта на управленската дейност – комплексни и функционални “ -комплексни – обхващат цялостната дейност на фирмата и съгласуваност в целево и ресурсно отношение;
-функционални – разработват се на функционално ниво и решават специфични и конкретни управленски проблеми § -според периода, който обхващат “ -дългосрочни – за 5-10 год., съдържат най-важните за фирмата стратегически проблеми, свързани с нейното развитие и положение на пазара; -средносрочни – за 1-3 год., конкретизират дългосрочните планове, като боравят с актуализирана информация и прогнози; -краткосрочни – за период от 1 год., конкретни са и включват дейностите на най-ниските нива на управление във фирмата.
В световната планова икономическа практика силно се утвърждава бизнес планирането като процес, в който се включват разработване, реализация и контрол на различни видове бизнес планове. Бизнес планирането е конкретен разчет за развитието на една фирма, чрез което се акцентира на техническите, технологичните, икономическите фактори на развитие и обосноваване на целите и икономическите резултати от тази дейност.
Съобразно предназначението си бизнес плановете се разработват в следните разновидности: -инвестиционен – разработва се, за да отговори на изискванията на съответните банки за мотивиране на исканията за инвестиционни кредити; -информационен – предназначен да служи за информационен източник на спонсори, бизнес-партньори и клиенти на фирмата; -оценъчен – бизнес оценки извършвани по повод сделки с фирми, покупко-продажби и други; -бизнес планът като комплексен вътрешнофирмен планов документ обхваща цялостната дейност на фирмата.
Стандартната структура на бизнес планът е : РАЗДЕЛ 1: раздел чрез който се представя фирмата и нейния бизнес - определят се целите и задачите на бизнеса като се основават на целевата ориентация ; РАЗДЕЛ 2: изследвания за икономическата пригодност на бизнеса -пазарът на фирмата трябва да покаже динамика и конкурентноспособността й; РАЗДЕЛ 3: резултати от финансовия анализ на показатели на бизнес плана, главна задача е да разкрие финансовата ефективност на фирмата и продажбите; РАЗДЕЛ 4: основни разчети– характерни за развитието на бизнеса в перспектива; РАЗДЕЛ 5: финансиране на бизнес плана; РАЗДЕЛ 6: алтернатива за промени; РАЗДЕЛ 7: изпълнение на бизнес плана; РАЗДЕЛ 8: контрол по изпълнение на бизнес плана в 4 направления: от гледна точка на: мениджъри, акционери, персонал, дистрибутори. При разработката на бизнес плана се работи с конкретни показатели.
8.Маркетинговата функция на фирмата
Всяка фирма трябва да си постави ясни цели и да уточни средствата и подходите за постигането им.
Много често причина за неуспех на фирмата е неумението на ръководството й правилно да формулира маркетинговата концепция и неотклонно да я следва.
Маркетинговата концепция е разбирането, виждането, схващането, съвкупността от управленски идеи на ръководния екип на фирмата за дейността й, за характера на продукта й и за начините за постигане целите на фирмата.
За да се разработи маркетингова концепция е нужна богата и разнообразна информация за пазара и анализ на факторите на външната заобикаляща бизнес-среда.
Ядрото на всяка маркетингова концепция е пазарно-ориентираният подход на фирмата, съчетан с гъвкаво избирателно прилагане на маркетинговите принципи. На тази основа са се обособили пет основни маркетингови концепции: производствена, продуктова, търговска, съвременна маркетингова и социална.
Производствената концепция се основава на логиката, че потребителите по принцип се ориентират към стоки, които са широко достъпни и се продават на ниска цена. Най-характерното за тази концепция е: -осъществяване на серийно производство на продукта; -постигане на висока производителност на труда; -ниски производствени разходи; и -реализация на продукта при ниски цени. Производствената концепция изисква фирмата да има добър авторитет (имидж) и да има зад гърба си значителен вътрешен пазар, на който да продава същия продукт. Тази концепция се прилага на пазара на хранителни стоки и някои други стоки.
В основата на продуктовата концепция лежи схващането, че качеството на стоките и услугите има решаваща роля за вземане на решение за покупка. Фирмите, възприели тази концепция се ориентират към производство на продукти или извършване на услуги, които представляват върха в техническо, експлоатационно и качествено отношение. Фирмите непрекъснато усъвършенстват продукта си, поставят си дългосрочни цели. Тази концепция трябва да е постоянна за фирмата.
Търговската (пласментна) концепция се основава на логиката, че потребителят не е достатъчно активен при вземане на решение за покупка и трябва да бъде подпомогнат или стимулиран за осъществяването й чрез различни форми и средства. При тази концепция много голяма роля се отделя на рекламата.
Според съвременната маркетингова концепция фирмата ще постигне определена печалба само като изучи пазара, определи своя целеви пазар (група потенциални потребители) и произвежда продукт за задоволяване на неговите потребности и изисквания.
Социалната концепция е свързана и произтича от нарастващата обществена отговорност на фирмите в съвременните пазарни условия. При своята дейност фирмата трябва да осигурява съчетаване на три вида интереси: целите на фирмата; индивидуалните потребности на хората; интересите на обществото като цяло. Фирми, възприели социалната концепция, укрепват своя авторитет сред обществото.
Стратегията означава процес от дейности, насочени към постигането на определена цел. Маркетинговата стратегия е част от фирмената стратегия. Под маркетингова стратегия трябва да се разбира процесът на определяне на стратегиите и средствата, които ще се прилагат за постигането им.
Един от най-често използваните критерии и показатели за класификация на стратегиите е този, свързан с промените в съотношението продукт – пазар. Според този критерий маркетинговите стратегии биват класифицирани : по номенклатура на продукцията, типови стратегии продукт-пазар с акцент на конкурентните преимуществата и стратегии според вида на маркетинга.
Към първата класификация номенклатура на продукцията се отнасят:
-еднопродуктова стратегия; -стратегия с доминиращ продукт; -стратегия на технологично свързана продукция; -стратегия на пласментно свързана продукция; -стратегия на технологично и пласментно свързана продукция.
Към втората класификация типови стратегии продукт-пазар се отнасят:
-ценова стратегия; -рекламна стратегия; -стратегия за диференциацията на продукта; -стратегия на специализацията на продукта; и -стратегия на продуктова диверсификация.
Към третата класификация по вид маркетинг различаваме:
-стратегия на интензивен маркетинг; -стратегия на масово проникване на пазара; и -стратегия на пасивен маркетинг.
Разработването на маркетинговата стратегия е сложен и динамичен процес, който протича през следните етапи:
Етап 1 – Формулиране на маркетинговата стратегия – обем на работата, анализ на състоянието на отрасъла, анализ състоянието на фирмата, анализ на конкурентноспособността на фирмата, изработване на стратегията.
Етап 2 – Внедряване на стратегията – маркетинговата стратегия на съвременната фирма трябва да се изгражда и внедрява, като се използват продуктите, пазарите и технологични предимства на фирмата.
Етап 3 – Оценка на стратегията – цели: -да отпаднат непригодните решения, онези несъгласувани с целите, стратегията и особено с ресурсите на фирмата; и -да се направи техническа и икономическа оценка на маркетинговите дейности и на стратегията като цяло.
9.Маркетингово проучване
Управлението на бизнеса досега и особено в новите пазарни условия, изисква предварително системно маркетингово проучване. Маркетинговото проучване има своя специфика, която дава основание да се прилагат подходи и методи съобразени със спецификата на всеки пазар.
Маркетинговото проучване е част от маркетинговата информационна система. То допринася за ускоряване и усъвършенстване на процеса на изследване при спазване на основните изисквания – вярност на данните, оперативност, конкретност, обективност, систематичност и целенасоченост. Проучването трябва да протича в тази последователност, приспособявайки програмата за проучването към фирмените цели, структури и дейността на фирмата като цяло.
Сегментирането на пазара представлява процес на разделяне на общия пазар на отделни групи потребители. Има за цел отделните групи потребители да бъдат най-добре обслужени. Чрез сегментирането на пазара се реализира един от най-важните принципи на маркетинга – ориентирането към потребителя.
Крайна цел на сегментирането на пазара е фирмата да може да разпредели и съсредоточи своите усилия, финансови средства и производствени ресурси, за да постигне възможно най-голяма печалба.
Разграничаването на потенциалните потребители и обслужването им по групи може да се извърши като се използват следните критерии: -географски; -демографски; -икономически; и -социално-психически.
Използват се главно два метода за сегментиране на пазара: -формално-логичен – сегментирането се извършва като най-напред правилно се подберат критериите и се подреждат по степен на важност; -аналитичен метод – най-напред се определят и анализират всички фактори, които оказват влияние върху потреблението и реализацията на даден продукт и след това се подреждат по степен на важност.
Под продуктова политика на фирмата се разбира начин на мислене и действия, водещи до създаването на продукти, които чрез удовлетворяване на потребностите да се реализират на пазара. Формирането на добра продуктова политика изисква тя да бъде в съответствие с останалите елементи на маркетинг-микса. Тя трябва да е разбираема, подходяща и действаща.
Жизненият цикъл на продукта показва периодът, през който продуктът се намира на пазара. Определя се на базата – количество на продажбите и времето. Жизненият цикъл се състои от четири основни етапи : Етап 1 -въвеждане на продукта на пазара – продажбите нарастват с относително бавни темпове, а печалбите са негативни; Етап 2 -нарастване на продажбите – бързо увеличаване на продажбите, а печалбите достигат максимални стойности; Етап 3 -насищане на пазара – количеството на продажбите се задържа на едно равнище и в края на периода започва бавно да намалява, което се отразява и в спада на печалбата; Етап 4 -спадане на продажбите – намаляване обема на продажбите, цените също се понижават и стоката започва да губи своите позиции.
Жизненият цикъл на продуктите е различен. Това налага асортиментната програма на всяка фирма да е съобразена с жизнения цикъл на всеки продукт.
10. Цената като елемент на маркетинг-микса
Стоките са продукт на труда като разход на физическа и умствена енергия. Стойността на една стока се измерва със съдържащия се в нея обществено необходим разход на труд. Цената е паричен израз на стойността на продукта. От гледна точка на маркетинга цената представлява оценка на потребителна стойност на продукта, на неговата полезност, ценност.
Цената е един от основните елементи на маркетинг-микса. Тя е особено важна променлива величина, защото има пряка връзка със създаването на доходи във фирмата и рентабилността на производството. Цената на стоката има две основни значения за потенциалния клиент: тя е мярка за истинската стойност на стоката и е гаранция за качеството на продукта.
В условията на пазарна икономика цените на продуктите непрекъснато се променят, защото отразяват промените в разходите на фирмата или в търсенето на продукта. Всяка фирма разработва своя ценова политика, която съответства на целите и стратегиите й , свързана е с нейната продуктова политика. Ценовата политика представлява планомерно определяне, поддържане или изменяне от фирмата на цените на продуктите й по време, място и по отделни продукти.
Според съвременния маркетинг всички решения върху цените, опират до сложен комплекс от фактори, които могат да се групират около три основни проблема: разходите по производството и реализацията на продукта; състоянието на търсенето и конкуренцията.
Всеки производител се стреми да постигне такава цена за продукта си, която да покрива разходите по производството и реализацията и да включва справедлива печалба за положените усилия и риск.
От общата теория на пазарното стопанство е известна зависимостта между търсенето и цената. Измененията в цените са противоположни на измененията в търсенето. Повишаването на цените обикновено води до намаляване на търсенето и обратно, намаляването на цените предизвиква увеличаване на търсенето. Изключение правят само продуктите, които задоволяват най-насъщни, жизнено необходими нужди и предметите на лукса и разкоша. При разработването на ценовата политика е много важно да се познава еластичността на търсенето от цената при отделния продукт; еластичността зависи от две много важни обстоятелства – степента на насъщна потребност, която стоката задоволява и наличието на стоки-заместители.
Изменението на цените предизвиква реакция и в предлагането, то реагира с известно закъснение на промяната на цените, като се изменя в същата посока, както цените.
Всяка фирма се стреми нейният продукт да се задържи възможно по-продължително време на пазара и да премине през всички фази на жизнения цикъл.
При разработването на ценовата политика трябва да се отчита и конкуренцията на пазара.
Съвременният маркетинг въвежда твърдението, че трябва да се тръгне от търсенето, за да се научи каква цена е готов да плати консуматора и какво качество иска. Цената, която потребителят е готов да плати за даден продукт се нарича психологическа или приемлива цена.
Минимално възможната цена се определя от себестойността на продукцията, а максимално възможната – от наличието на уникални качества на стоката и от търсенето. Средното равнище, към което трябва да се придържат фирмите се определя, като се вземат предвид цените на конкурентните стоки и на стоките-заместители. Съществуват много методи за определяне на цената, основните са: -методи за ценообразуване, базиращи се на разходите за производство и реализацията на продукта; -методи за ценообразуване, базиращи се на оценката на търсенето и предлагането (методи, отчитащи условията на пазара); -методи, чрез които се обвързва цената с качеството и потребителските качества на стоките (сравнително-аналитични методи); -психологическо ценообразуване.
11. Планирането на продажбите и производствена функция на фирмата
Производствената програма заема централно място в системата на планиране на фирмата. Тя се проявява като основен раздел на тактическия план и трябва да осигури производството на необходимата по номенклатура, асортимент и качество продукция в определено време и количество. Основа на производствената програма е планът за продажбите, който отразява търсенето през съответния период.
При разработването на производствената програма трябва да се отчитат и различните условия на производството и реализацията те биват постоянни, циклични и сезонни. Разработването на програмата при различните условия трябва да отчита търсенето, характера на производството и потреблението, стратегията на фирмата и факторите, определящи ефективността.
В основата на производствената програма стоят определени показатели – номенклатура, асортимент, обем и качество.
Производствената мощност е своеобразен модел на свързване на трите елемента на производството – средства на труда, предмети на труда и работна сила.
Производствената мощност е технико-икономическа категория, която може да бъде дефинирана като максимална производствена способност на съответната единица (предприятие, цех, участък и т.н.) за определен период от време.
На основата на показателите за производствените мощности се определят производствените възможности на фирмата и нейните производствени звена.
Величината на производствената мощност е функция от три основни променливи или изходни параметъра – налично оборудване и производствени площи, екстензивни и интензивни показатели за оборудването и площите, номенклатура и асортимент на продукцията от производствената програма.
Екстензивната компонента на производствената мощност зависи от две неща – фондът производствено време на единица оборудване и броят на еднотипното оборудване в нея. Разграничават се четири вида фонд производствено време на единица оборудване: -календарен; -номинален(режимен); -ефективен планов фонд; -фактически фонд. Първите три вида са в основата на определянето на величината на производствената мощност, тъй като тя винаги се определя като планова величина.
Интензивната компонента на производствената мощност се изразява чрез един от двата показателя – норма за разход на време за производството на единица изделие или часова производителност на единица оборудване.
Производствените мощности могат да бъдат разграничавани по много признаци. От тях особена практическа стойност имат два.
Първият признак е периодът или моментът от време, за които се определят производствените мощности – три вида-начална(входяща), средногодишна(средно периодична) и крайна(изходяща).
Начална (входяща) производствена мощност е мощността, с която производствената единица разполага в началото на съответния планов период.
Средногодишната производствена мощност изразява действителната мощност на производствената единица през дадена година или друг планов период.
Крайна производствена мощност е мощността, с която производствената единица разполага в края на съответната година. Тя е и начална мощност за следващата планова година.
Вторият признак е връзката производствена програма – производствени мощности. Според него се разграничават два вида производствени мощности – налична и необходима производствена мощност.
Налична производствена мощност е мощността, с която производствената единица разполага през даден период или по същество това е средногодишната производствена мощност.
Необходима производствена мощност е тази, която трябва да гарантира изпълнението на производствената програма.
12. Снабдителна функция на фирмата
Стоково-стопанския процес във фирмата е обособен от три функции или етапи – снабдяване или осигуряване на производствените фактори, производство на готови и неготови изделия и пласмент.
Управлението на материалното стопанство трябва непрекъснато да търси и намира пътища за съчетаване на две принципно несъвместими цели – възможно най-ниско равнище на разходите и възможно най-висока степен на осигуряване дейността на фирмата с материали.
Целта на материалното стопанство най-общо е да осигурява необходимите за дейността на фирмата материали в необходимите количества, с необходимите характеристики (качества), в необходимото време и на подходящото място.
Постигането на целите предполага познаване на съдържанието и механизмите за осъществяване на всички функции на материалното стопанство в системата на икономиката на фирмата. Целите могат да се третират и като задачи на материалното стопанство и неговото управление: - определяне на потребностите от материали -определяне на количествата и сроковете за снабдяване -избор на доставчик -сключване и изпълнение на договорите -входящ контрол, складиране, съхранение и отпускане на материалите в производството -изграждане, поддържане и управление на складовото стопанство -управление на производствените запаси и контрол върху ефективността от използването на материалите в производството.
Ефективното управление на материалното стопанство налага многообразните материали във фирмата да бъдат разграничени в отделни групи - суровини и материали --спомагателни материали --горива и енергия --части доставяни отвън --стоки,доставяни отвън --опаковъчни материали --малоценни и малотрайни инструменти, инвентар и приспособления --други материали.
Материалите веществено и стойностно изграждат готовия продукт. Те еднократно и изцяло пренасят стойността си в себестойността на готовия продукт.
Фирмата има пълна свобода при избора на метод за оценка на материалите при тяхното потребление – да определи величината на разходите за тях, които ще се калкулират в себестойността на готовия продукт и в общите разходи, и ще бъдат признати от данъчните органи. Фирмата може да избира от няколко метода, като избрания метод не може да бъде променян в рамките на текущата година : --първа входяща – първа изходяща цена ; --последна входяща – първа изходяща цена; --средно претеглена цена (себестойност) ; --конкретно определена цена по доставени партиди.
Първата задача на материалното стопанство е да определи необходимите количества по номенклатурата на материалите, които осигуряват изпълнението на производствената програма на фирмата, както и нормалното осъществяване на всички нейни функции.
Потребностите на фирмата обаче се разделят на два вида – потребности за производство и потребности за доставка.
Потребностите от суровини и основни материали се определят на основата на производствената програма в натурално изражение (обем на продукцията) и нормите за разход на материали за единица продукция.
Определянето на потребностите от спомагателни материали се характеризира с твърде голямо разнообразие както от гледна точка на техния характер, така и от гледна точка на начина на потреблението им.
За да се определят общите потребности към определените вече потребности се прибавят и потребностите от материали в пласментния отдел.
Доставените и заприходени в складовете на фирмата разнообразни стоково-материални ценности формират нейните производствени запаси. Производствените запаси се разделят на текущи, гаранционни, подготвителни и сезонни.
Текущите запаси осигуряват нормалното протичане на производствения процес в интервала между две поредни доставки.
Гаранционните запаси осигуряват непрекъснатостта на производствения процес в случаите на нарушаване на нормалния ход на доставките.
Основният въпрос при планирането и управлението на производствените запаси е за определянето на оптималния им размер, който съответства на оптималния размер на поръчката плюс гаранционния запас.
Оптималния размер на пръчката от даден вид материал е този, при който сумарните разходи по доставката и съхраняването са най-ниски за единица материал.
Фактори, въздействащи върху избора на доставчик са: - вид на закупуваната единица; - обем на настоящите и бъдещи потребности за единицата; - източник на снабдяване който води до получаване на максимални конкурентни предимства от гледна точка на цена, диференциация на продукта, качество, ниво на обслужване, добавена стойност; - източник на снабдяване, който е подходящ за избраната стратегия и политика на снабдяване; - източник на снабдяване, който предлага възможности за съвместно разработване на продукти или за реципрочна търговия.
Подходи за избор на доставчик са - предварително проучване; -проучване на финансовото състояние на доставчика; -посещение при доставчика като фирмата трябва да е подготвила предварително разработени на критерии за събиране на информация; -принос на доставчика при ранно включване в процеса на проектиране на новите продукти;- избор на доставчик, въз основа на критерии като: качество на продукцията; цикъл на изпълнение на поръчките; надеждност и гъвкавост.
Преговори с доставчиците се водят в процес на планиране, представяне и анализиране на информация и данни и се провежда и от клиента, и от доставчика за постигане на приемливо споразумение и компромиси, като всяка една от страните да печели по нещо.
13. Персоналът на фирмата
Функционирането на фирмата е невъзможно без персонал, който обхваща всички лица, ангажирани в осъществяване на ръководството и обслужването на дейността й. Ръководството се ангажира с организирането, икономиката и администрирането на фирмата, а обслужващия персонал – с производствените и обслужващи дейности.
Персоналът на фирмата е формиран от наемни работници, които са в трудово правоотношение с работодателя и могат да бъдат постоянно или временно наети.
Съществена предпоставка за ефективното управление на персонала на фирмата е неговото класифициране по категории, професии, специалност, професионална квалификация, занятие и длъжност.
В националната класификация на професиите са включени следните категории : ръководни служители; аналитични специалисти; приложни специалисти; помощен персонал; персонал, зает с услуги на населението, охраната и търговията; производители в селското, горското и рибното стопанство, ловците и риболовците; квалифицирани производствени работници; оператори на машини, съоръжения и транспортни средства; и нискоквалифицирани работници (основни работници).
Планирането на персонала е процес на анализиране и установяване на настоящата и очаквана потребност на фирмата от работна сила, както и координиране на функциите, които тя изпълнява.
Планирането на персонала във фирмата се базира на прогнозирането на бъдещите продажби, но конкретната му основа е производствената програма. Планирането се осъществява с използване на няколко основни показателя : -Списъчен брой (състав) на персонала; -Средносписъчен брой; -Присъствен (планов и/или фактически) брой.
Планирането на персонала се осъществява и с използването на методите : трудов метод; -анализ на тенденциите; -анализ на съотношенията; -диаграма на разпределението; -специализирани компютърни програми; и -лична преценка на ръководителя, която се прилага независимо от всички останали методи.
След определяне на необходимия брой на персонала във фирмата се пристъпва към набиране на необходимите кадри за попълване на свободните места чрез вътрешен и външен подбор. Подходът попълване на свободните работни места с вътрешни кандидати е особено подходящ при попълването на управленския екип на фирмата. Външния подбор на кандидати обикновено се прилага след изчерпване на всички вътрешни възможности. Прилага се и при въвеждане в действие на нови фирми, при значително разширяване на дейността на действаща фирма, както и при набиране на изпълнителски персонал. Набирането на външни кандидати се извършва с помощта на различни техники – обяви в средствата за масово осведомяване, посреднически агенции, от средните и висши училища, от база данни за бивши работници, пенсионери, най-често се прилагат тестове, интервюта, центрове за оценка и подбор, самооценка, експертни оценки и т.н.
Оценката на риска е внимателно наблюдение, анализиране и проучване на работните места, работните процеси и използваните суровини и материали с което да се установи какво в работата може да причини нараняване, заболяване или вреда и да се прецени дали са взети достатъчно мерки или е необходимо да се направи повече, за да се премахне опасността. Целта е никой да не бъде наранен или да заболее в резултат от работата си. Оценяването на риска трябва да се разглежда като постоянен процес, който реагира при всяка промяна, която може да окаже влияние върху риска, и се преразглежда по преценка на работодателя и по предписание на контролните органи.
Оценката на работата се извършва с помощта на разнообразни методи като :
-метод на ранжирането; -метод на класификация; -точков метод; и -метод на пазарната цена.
Основният мотиватор при заплащането на труда е паричното възнаграждение, което формира работната заплата, определяна по две форми – повременна и сделна. При повременното заплащане работната заплата се определя в зависимост от отработеното време. Повременната форма на заплащане се прилага чрез две системи – проста повременна и повременно-премиална. Сделната форма на заплащане се определя в зависимост от количеството произведена продукция или извършена работа. Прилага се със системите пряка сделна, сделна-премиална и сделно-прогресивна.
14.Активите на фирмата
Активите са ресурси, които са придобити и контролирани от фирмата в резултат на минали събития и от които тя може да извлече сегашни и бъдещи стопански изгоди. В счетоводния баланс реалните активи на фирмата са обособени в два раздела – дълготрайни активи и краткотрайни активи. Дълготрайните активи включват три групи: дълготрайни материални активи, нематериални дълготрайни активи и финансови дълготрайни активи.
Към дълготрайните материални активи се отнасят: -земи, гори, трайни насаждения, работни и продуктивни животни, сгради, машини, съоръжения, оборудване, транспортни средства, и стопанския инвентар.
Към нематериалните дълготрайни активи се отнасят разходите за учредяване и разширяване на фирмата, продукти от научна и развойна дейност, програмни продукти, патенти, лицензи, концесии, ноу-хау, фирмени марки и търговски фонд.
Финансовите дълготрайни активи включват три елемента: -дългосрочни инвестиции; -дългосрочни вземания; и -положителна репутация от покупко-продажба на фирма.
Преобладаващата част от дълготрайните материали активи приемат формата и съдържанието на средства на труда, в които фирмата е направила дългосрочни инвестиции. Инвестиции са всички разходи за създаването на нови или за обновяването на съществуващите основни средства с производствено и непроизводствено предназначение.
Краткотрайните активи на фирмата включват: -краткотрайни материални активи – материали, продукция, стоки, млади животни и животни за угояване, незавършено производство; -краткосрочни вземания – вземания от свързани фирми в т.ч. дивиденти, вземания от продажби, предоставени аванси, данъци за възстановяване; -краткосрочни инвестиции – изкупени собствени акции и облигации; -парични средства – парични средства в брой, в банкови сметки, блокирани парични средства; - разходи за бъдещи периоди – за внедряване на нови изделия, за предварителни проучвания, за абонаменти.
Краткотрайните активи винаги имат паричен еквивалент – оборотен капитал, който включва сумата от стойностните оценки на всички краткотрайни активи на фирмата. Всички краткотрайни активи участват еднократно в производствения процес, изразходват се изцяло в един производствен цикъл и пренасят цялата си стойност в себестойността на продуктите и услугите.
Групите дълготрайни активи –материални, нематериални и финансови, могат да се оценяват с помощта на три вида стойностни оценки – цена на придобиване, себестойност и продажна цена. Цената на придобиване се формира от покупната(фактурна) цена и разходите за привеждане на имуществото в подходящ за ползването му вид. Себестойността е формирана от основните производствени разходи, използва се за оценка на създадени от самата фирма дълготрайни активи. Продажната цена (справедлива цена) е предполагаемата пазарна цена в момента на оценката на актива.
Цената на придобиването, себестойността и продажната цена се използват за определяне на т.нар. отчетна стойност, която е стойността на въвеждане на активите в баланса на фирмата в момента на придобиването им.
В резултат на участието си в процесите, протичащи във фирмата, основните средства постепенно се изхабяват – постепенно загубват потребителните си свойства. Изхабяването е два вида – физическо и морално.
Физическото изхабяване е в резултат както на участието на основните средства в производствено-стопанския процес, така и на бездействието им, тъй като са подложени на влиянието на атмосферните процеси, естественото стареене на материалите, от които са направени и т.н.
Моралното изхабяване е в резултат на това, че основните средства остаряват по технико-експлоатационни характеристики и икономическа ефективност в сравнение със съвременните им аналози.
Отделните елементи на основните средства не се изхабяват едновременно и в еднаква степен. Възниква необходимост от частичното им възстановяване, което се осъществява чрез основен ремонт за отстраняване на физическото изхабяване на отделните елементи и чрез модернизация – за отстраняване на моралното изхабяване.
Амортизацията е стойностен израз на изхабяването на основните средства. Тя е и начин на отчитане на изхабяването на основния капитал на фирмата. Основните методи на амортизация са линеен и нелинеен
Линейният метод на амортизация се прилага при ДМА и ДНМА, за които сравнително точно може да бъде определен полезният срок на годност. При линейния метод амортизационните квоти през отделните години в рамките на амортизационния период са в еднакъв размер.
При нелинейните методи на амортизация размерът на амортизационните квоти не е еднакъв през отделите години на амортизационния период, този размер може да намалява или да се увеличава в зависимост от това дали се използват дегресивни или прогресивни нелинейни методи. При дегресивните методи – размерът на амортизационните квоти намалява по отделните години в рамките на амортизационния период, в първите години се начисляват много по-големи амортизации, към дегресивните методи се отнасят: -метод на снижаващия се остатък; -неравномерно дегресивен метод; -метод на сумата на числата; -метод на изключителната амортизация. При прогресивните методи – амортизационната квота е най-малка през първата година и постепенно се увеличава.
15.Разходи на фирмата и себестойност на продуктите и услугите
Класифицирането на разходите е едно от най-важните условия за тяхното управление, тъй като без това е невъзможно да бъде обхванато и систематизирано огромното многообразие от разходи но фирмата, а следователно и да се въздейства върху тях чрез различни механизми. Всяка класификация на разходите трябва да е съобразена с потребностите както на “официалното счетоводство”, така и на “управленското счетоводство”.
Класифицирането на разходите от позициите на официалното счетоводство се основава на постановката, че разходите, свързани с дейността на фирмата се отчитат най-напред по икономически елементи, а след това по функционално предназначение.
Съставът на разходите по икономически елементи включва 6 вида разходи, свързани както със основната дейност, така и със спомагателната дейност, организацията и управлението и продажбите. Това са: разходите за материали, разходите за външни услуги, разходите за амортизации, разходите за заплати, разходите за социални осигуровки и надбавки, други разходи
По функционално предназначение разходите на фирмата се разделят в три групи със съответните им елементи.
Първата група разходи са разходи за дейността: -разходи за основна дейност; -разходи за спомагателна дейност; -разходи за бъдещи периоди; -разходи за организация и управление и -разходи за продажба на продукция.
Втората група разходи са финансовите разходи – изплатени лихви, комисионни от левове и валутни операции и т.н.
Третата група разходи са извънредните разходи – всички видове глоби, неустойки и щети.
Отчитането на разходите във фирмата се осъществява чрез съответния официален документ в счетоводния отчет на фирмата “Отчет за приходите и разходите”.
Управлението на фирмата се нуждае и от други разрези на информацията за разходите и това е калкулирането на разходите, то дава възможност както за разграничаването им по отделни продукти и услуги, така и за анализиране на всички важни елементи на разходите. При процеса на калкулиране на разходите трябва да се имат предвид три основни момента: -трябва да се направи избор на статии за калкулацията; -трябва да се изберат и калкулационни обекти и единици; -процесът на калкулиране обикновено преминава през два етапа: -на първия етап се калкулират преките разходи и се определя съкратената себестойност на отделните калкулационни обекти, -на втория етап се калкулират косвените разходи и се определя пълната им себестойност. Заедно с тези два вида себестойност на управленското счетоводство има и още един вид – производствена себестойност с която оперира официалното счетоводство, чрез нея се определят запасите от продукция в края на периода, разработва се планът за другите производствени разходи и плащанията за тях по отделни периоди),
Себестойностите, които се изчисляват на всеки етап от производствения процес са: -Фактическа месечна производствена себестойност на ниво артикул за нуждите на счетоводната отчетност; -Оперативна текуща производствена себестойност на ниво производствена партида за нуждите на управлението на производството; и -Mесечна общозаводска себестойност след натрупване и разпределение по артикули на общозаводските разходи на базата на средни годишни норми.
16. Финансовата функция на фирмата
Финансовото управление на фирмата се състои преди всичко в подготвянето и вземането на решения какви и колко реални активи са необходими за развитието на фирмата и от какви източници да се набавят паричните средства за предвидените инвестиции.
Източниците за осигуряване на капитал във фирмите се делят на вътрешни и външни.
Вътрешните източници съществуват във фирмата и са: - основен вътрешен източник и решаващ за развитието на фирмата е печалбата и то тази, която остава след плащане на данъци и извършване на амортизационни отчисления на ф-мата - и непотребни ДМА.
Външните източници съществуват извън фирмата и са: - набавяне на капитал от външни съдружници - нов съдружник - заеми на фирмата и - задължения на фирмата – по принцип са краткосрочни.
Важен източник на финансови средства или капитали за фирмата е кредитът. Той бива 3 основни форми - търговски, банков и облигационен. Облигационен е кредитът, който се оформя чрез издаването на облигации, които кредитополучателят предоставя на кредиторите си в равностойност на получените от тях средства под формата на кредит при предварително уговорени условия.
Според целевото си предназначение банковите кредити се делят на оборотни и инвестиционни кредити.
Кредита за оборотни средства се отпуска за покриване на временния дефицит от парични средства, с които да се финансира текущата дейност на фирмата. Обикновено се отпуска за по-кратък период.
Инвестиционните кредити се отпускат за финансиране изграждането на инвестиционни проекти. При тях обезпечението е задължително, като обикновено то се определя в зависимост от размера на кредита и срока за който се отпуска. Обезпечението може да бъде недвижим имот (ипотечни кредити), определена стока (заложни кредити), ценна книга (варантни или ломбардни кредити) или друга вещ със значима стойност.
Има и други 2 основни източника за финансиране лизингът и факторингът.
Лизингът е вид договор, който представлява отдаване на ДА под наем или аренда (машини, съоръжения) за ползване през определен период от време срещу предварително уговорено възнаграждение. Предимствата на лизинга като форма за осигуряване на финансови средства или капитали за финансиране и инвестиране се свежда главно до това,че с много по-малко капитали могат да се набавят и осигурят повече веществени фактори на производството. Лизингът бива 2 основни форми: -оперативен или анолируем лизинг, почти се препокрива с наемния договор -връщане на наетите ДА от лизингополучателя на лизингодателя след изтичане на лизинговия срок, като обезпечение служи самият актив. -финансов или капиталов, неанолируем лизинг, при който лизингуваните ДА се предоставят в собственост на лизингополучателя след изтичане на лизинговия срок. Ако при финансовия лизинг участва и кредитор като трета страна се нарича лостов лизинг.
Факторингът е форма за финансиране на продажбите. Основно се разграничават 2 типа договори свързани с факторинга. Единият, при който фактурингът има характер на аванс за доставчиците и елиминира кредитния риск и другият, който включва и други задължения като изплащане на застраховки и др.
Акцията е титул за собственост върху капитала на фирмата, тя е част то собствения капитал. Освен това притежателят й има право на дивидент, на капиталова печалба и на ликвидационен дял. До размера на своите акции собственикът носи отговорност за възможните загуби от дейността на фирмата. Обикновено акциите са ценни книги с най- висок риск, защото те са емитирани за определено дълъг срок и доходът от тях зависи изцяло от резултата на стопанската дейност.
Повечето фирми предпочитат да задържат част от нетната печалба и да я използват като вътрешен източник за финансиране на инвестиционни проекти, вместо да я разпределят изцяло като дивиденти. Ако нетната печалба се изплаща като дивидент на акционерите, фирмата ще бъде принудена да финансира своите инвестиционни проекти чрез емисии на нови обикновени акции и облигации. Това значи, че неразпределената печалба е алтернативен на акциите източник за финансиране на фирмата.
Амортизацията представлява възстановяване в парична форма направеното изхабяване на МДА и НМДА, тя е онази част от стойността на амортизируемия актив, която се отчита като разход при срока на практическото му използване. Амортизационните отчисления се определят върху стойността на МДА и НМДА, независимо от това, дали са в употреба, или с в ремонт и престой. Величината на амортизационните отчисления се обуславя главно от срокът за експлоатация на ДА и отчитането на моралното му изхабяване в резултат на техническия прогрес.
Финансовото планиране позволява на ръководството на фирмата да направи преценка на съвкупния ефект от инвестиционните и финансиращи решения за един по- дълъг период. По този начин могат да се намалят рисковете и изненадите и да се осигури по -стабилно развитие на фирмата.
17. Инвестиции на фирмата
Инвестициите на фирмата са парични средства, изразходвани за придобиване на активи – материални, нематериални или финансови активи, необходими за осъществяване на нейната дейност.
Инвестициите се характеризират със следните по-важни особености: -крайна цел на инвестициите е повишаване благосъстоянието на собствениците на фирмата, тъй като те носят доход, превишаващ техния размер; -инвестициите ангажират значителни по размер финансови ресурси на фирмата, поради което инвестиционните решения се вземат на най-високо управленско равнище; -инвестициите са ангажирани за големи периоди от време.
За осъществяване на инвестиционния процес преди всичко е необходимо наличието на инвеститори. Инвеститорите са икономически субекти, които вземат решение за инвестициите, осигуряват средства за тях (собствени или привлечени), присвояват крайния им резултат и носят риска от инвестирането.
Инвестиционният процес е сложна съвкупност от фази и дейности по проучването и изграждането на инвестиционни обекти.
Съществен проблем в инвестиционния процес е проблемът за оптималния размер на инвестициите, поради което се търси неговото решение чрез разработването на различни модели. Оптималните инвестиции се определят от разликата между оптималния размер на капитала и размера на капитала в предходния период, коригирана с коефициент, отразяващ възможността на фирмата да реализира определен обем инвестиции за периода, както и от амортизацията на капитала.
Основен момент в реализацията на инвестиционния процес е оценката и избора на ефективни инвестиционни проекти. За да се прецени ефективността на един инвестиционен проект е необходимо да се съпоставят приходите и разходите, които се получават в различни периоди от време. Инвестиционният процес протича във времето и е изразходване на парични средства в определен момент (период) с цел получаване на приходи в бъдещи периоди.
Разходите за реализация на инвестиционните проекти се правят обикновено еднократно в началото на жизнения им цикъл, докато доходите се получават многократно в продължение на голям период от време.
Има различни методи и показатели за оценка на инвестиционни проекти, които се разделят на традиционни и съвременни. Традиционните методи и показатели са широко разпространени но имат един недостатък, произтичащ от сравняването на номинални парични потоци, получени през различни периоди от време, което се превръща в сериозен проблем в условията на висока инфлация. Към съвременните методи и показатели се отнасят: -нетна настояща стойност – разликата между сегашната стойност на бъдещите номинални парични потоци и разходите за инвестиции. Една инвестиция е ефективна, когато нетната настояща стойност е по-голяма от нула. При сравняване на алтернативни проекти се избира проектът с максимална нетна настояща стойност. Максимизирането на нетната настояща стойност осигурява оптимизиране на размера на инвестицията.; -вътрешна норма на възвращаемост – определя се като норма на дисконтиране, при която настоящата стойност на нетните парични потоци е равна на инвестиционните разходи. Един инвестиционен проект е ефективен, когато вътрешната норма на възвращаемост е по-голяма от минимално допустимата ефективност или нормата на дисконтиране.; -период на възвращаемост – чрез който се определя времето на възвръщане на ангажираните инвестиции за сметка на финансовите ефекти от тях. Периодът на възвращаемост съвпада с момента, в който разликата между дисконтираните положителни стойности на нетните парични потоци и стойността на инвестициите става равна на нула.
- Микрослушалки
- микрослушалка за преписване
- безжична микрослушалка
- Невидима слушалка
- невидима микрослушалка
- безжична слушалка
- микрослушалка
- spy.bg
- давам под наем
- микрослушалки
- мобилни телефони
- handsfree за преписване
- мобилни телефони цени
- мобилен телефон
- слушалка за преписване
- телефони цени
- микро слушалка
- преписване
- безжични слушалки
- евтини телефони
- безжични камери
- телефон с две сим карти
- gsm с две сим карти
- gsm 2 sim
- телефони с две сим карти
- телефон с 2 сим карти
- слушалки
- микрослушалка под наем
- gsm s 2 sim karti
- handsfree
- безжично хендсфри
- телефони с 2 сим карти
- 2 сим карти
- хендсфри
- невидима слушалка
- gsm s 2 sim
- 2 sim
- невидимо хендсфри
- gsm 2 sim карти
- нови телефони
- bezjichno handsfree
- 2 sim gsm
- handsfree za prepisvane
- слушалки за преписване
- безжична камера
- блутут хендсфри
- mikroslushalka
- хендсфри за преписване
- bluetooth слушалка
- цени на мобилни телефони
- продавам микрослушалка
- nevidimo handsfree
- mikro slushalka
- ЕВРОПЕЙСКИ КОЛЕЖ КОНСПЕКТ ЗА ДЪРЖАВЕН ИЗПИТ
- ПРОЙЗВОДСТВО НА МИКРОСЛУШАЛКИ И ШПИОНСКА ТЕХНИКА
- ПРОЙЗВОДИТЕЛ НА МИКРОСЛУШАЛКИ
- ПРОИЗВОДИТЕЛ НА МИКРОСЛУШАЛКИ
Брутен вътрешен продукт - фактори за растеж
Брутен вътрешен продукт (БВП) / Gross domestic product/. Паричното изражение (по пазарни цени) на стоките и услугите, произведени в икономиката за определен период от време, обикновено година или тримесечие. Не се отчитат разходите за замяна на дълготрайни активи. Включени са само стоки за крайно потребление или инвестиции, тъй като стойността на междинните стоки, т.е. суровини и материали, се включени в цените на благата за крайно потребление. БВП се различава от Брутен национален продукт (БНП) по изключването на дохода от инвестиции в чужбина. Съвкупните стойности на тези национални сметки могат да се измерят както по текущи цени, така и в реално изражение.
Има два вида БВП, номинален и реален. И при двата вида, най-общо казано, се използва формулата БВП=P*Q, където P е векторът на цените, а Q е векторът на произведените количества. При номиналния БВП P се променя всяка година заедно с инфлацията, докато за реалната стойност се избира фиксирана P. При наличието на инфлация стойността на БВП измерена по нормания начин е по-висока от тази измерена при реалния.
Обикновено БВП се изразява чрез следното уравнение: БВП = '''C''' + '''I''' + '''G''' + '''N'''X където:
- C (consumption, от англ. потребление) са разходите на консуматорите за крайни продукти и услуги. Трябва да се вземе под внимание, че всички променливи, които формират БВП, измерват разходи за крайни стоки и услуги. Това означава, че разходите по закупуване на активи не се отчитат. Например ако се купи картина на Пикасо за 10 млн., БВП няма да се увеличи с 10 млн., а само с тази част, която е отишла за услугите за транспорт, покупко-продажба и т.н. Причината е, че тези неща са крайни услуги.
- I (investment, от англ. инвестиция) са инвестициите на компаниите за инфраструктура, маркетинг, обучение на персонала и други, както и покупката на недвижима собственост от страна на консуматорите. В случая думата „инвестиция“ се отнася за закупуването на не финансови продукти. В макроикономиката закупуването на финансови продукти се класифицира като спестяване.
- G (government purchases, от англ. правителствени покупки) са правителствените разходи. Тук не се включват заплатите в бюджетната сфера и разходи които не представляват производство на стоки и услуги.Включват се правителствените разходи за стоки и услуги, както и разходи за отбрана, инфраструктура, образование, полиция, пожарна и др. . Според Кейнс тази цифра е ключова за крайния резултат на БВП.
- NX (net export, от англ. нетен износ) е нетният износ (брутният износ минус брутния внос). Внесените стоки и услуги се изваждат, защото те вече са били включени в горните части от уравнението (използвани от потребителите или държавата, или вложени), а не искаме да прибавим продукт, който е произведен в друга държава. Износът се прибавя, защото независимо от това, че крайният потребител на стоките и услугите е в чужбина, те са произведени в границите на държавата и са част от вътрешния ѝ продукт.
Има няколко метода, които използват горното уравнение, за да обяснят промените в БВП. Те са производствен метод; метод на разходите за крайно използване (потребление); стойностен метод (метод на доходите).
1. Производствен метод
При изчисляване на БВП по производствения метод се прилага следната методологическа връзка:
БВП (пазарни цени) = брутна добавена стойност (базисни цени) + корективи;
като:
Корективи = нето данъци (данъци минус субсидии) върху продуктите – косвено измерени услуги на финансовите посредници (FISIM).
От 2002 г. корективите не съдържат косвено измерени услуги на финансовите посредници, които са разпределени по институционални сектори потребители и са включени в съответните макроикономически показатели (междинни разходи за производствена дейност, разходи за индивидуално и колективно потребление и износ).
От своя страна:
Брутна добавена стойност по отрасли (базисни цени) = + брутна продукция по отрасли (базисни цени) – междинно потребление по отрасли (цени на купувач),
където:
Брутната продукция (базисни цени) е стойността на произведените стоки и услуги в резултат на производствената дейност на единиците резиденти през тримесечния период. Тя може да бъде пазарна и не пазарна.
Пазарна е продукцията, която е продадена или реализирана по някакъв друг начин на пазара или е предназначена за продажба или размяна в бъдещи периоди по цени, които оказват съществено влияние върху пазарното търсене и предлагане и покриват разходите за производството на стоките и услугите.
Междинното потребление включва стойността на всички стоки и услуги, трансформирани или изцяло изразходвани в процеса на производство през съответния период, с изключение на потреблението на дълготрайните активи, отчетено като потребление на основен капитал (амортизацията).
БВП по производствения метод се съставя в текущи и в съпостави ми цени по икономически сектори (селско и горско стопанство; индустрия; услуги), отраслова принадлежност (съгласно Националната класификация на отраслите (НОК) до края на 2000 г. и Националната класификация на икономическите дейности (НКИД) от началото на 2001 г.).
Корективи
Нето данъците върху продуктите при възприетия начин на остойностяване на продукцията и добавената стойност са данъците, отнесени директно към произвеждания или продаван продукт (акцизи, мита, ДДС), минус съответните субсидии върху продуктите. Те се представят като коректив общо за икономиката в производствения и в стойностния метод за изчисляване на БВП.
2. Метод на доходите (стойностен метод)
Стойностният метод се съставя паралелно с производствения метод за оценка на БВП и характеризира създаването на първичните доходи на участниците в производствения процес.
Схемата за изчисляване на БВП по стойностния метод е следната:
БВП(пазарни цени) = компенсация на наетите (разходи за труд и социални осигуровки) + компенсация на наетите (разходи за труд и социални осигуровки) + нето други данъци върху производството и вноса (данъци - субсидии върху производството и вноса) + брутен опериращ излишък/брутен смесен доход + корективи
Компонентите на стойностния метод се групират по икономически сектори, отрасли и се оценяват само в текущи цени по следния начин:
Компенсация на наетите лица, обхващаща два основни компонента:
- работна заплата;
- социално осигурителни вноски за сметка на работодателя.
Работната заплата включва всички начисления на работодателя в стойност и натура и всички доплащания съгласно трудовото законодателство за извършената от наетите лица работа през съответния период преди да бъдат направени съответните плащания за данък общ доход.
Социално осигурителните вноски за сметка на работодателя са плащания по програми за социално осигуряване с цел обезпечаване на средства за изплащане на пенсии, социални помощи и обезщетения. Тези плащания включват социално осигурителните вноски (действителни и условно начислении), вноските, дължими от работодателя включително здравно осигурителните вноски. Техният размер е определен като процент към брутната работна заплата.
Нето други данъци (данъци минус субсидии) върху производството и вноса са включени като компонент на добавената стойност по отрасли и представляват свързани с производството като цяло некомпенсируеми плащания на работодателя към държавния бюджет, намалени със субсидиите върху производството, предоставени на стопанските единици.
Брутен опериращ излишък/брутен смесен доход
Брутният опериращ излишък/брутният смесен доход е балансираща статия в стойностния метод. Тя е измерител на резултата от производствената дейност на стопанските единици. При некорпорираните предприятия, собственост на домакинствата, тази балансираща статия се нарича смесен доход и съдържа както елемент печалба, така и възнаграждение за труд, положен от самия собственик или членове на неговото семейство.
3. Метод на разходите за крайното използване
БВП по метода на разходите за крайно използване обхваща следните компоненти:
Индивидуалното потребление на домакинствата, измерено с:
Крайните потребителски разходи на домакинствата, обхващащи следните позиции:
- покупки на стоки от търговската мрежа на дребно, вкл. покупките между населението, покупките от заведенията за обществено хранене и столовете, както и заплатеното за текущ ремонт на стоките; покупки на услуги – електроенергия, водоснабдяване, топло енергия; транспортни и съобщителни услуги и други; стоки, произведени от домакинствата за собствено потребление, представени чрез некорпорираните дейности и натурално потребените стоки от населението; доход в натура; условно изчислената рента на жилищата, заемани от собствениците им.
Колективното потребление се измерва с крайните разходи на правителството за колективни услуги, предоставени на обществото като цяло. Включват се услугите по поддържането на населените места, осъществени от общинските народни съвети, фундаменталните научни изследвания, държавната администрация, отбраната и сигурността на страната. Те се измерват с обема на тяхната брутна продукция, намалена със стойността на платените такси за оказани услуги, елемент на крайните потребителски разходи на домакинствата.
Бруто образуването на основен капитал включва разходите за придобиване на следните видове дълготрайни не финансови активи, включително увеличението на незавършеното строителство:
- дълготрайни материални активи, включващи трайни насаждения; продуктивни и работни животни, сгради; машини, съоръжения и оборудване; транспортни средства; стопански инвентар;
- дълготрайни нематериални активи като програмни и други интелектуални продукти.
Основни фактори, обуславящи икономическото развитие и растеж в България са:
Ø Макроикономическа стабилност е от първостепенно значение за правилното функциониране на пазарното стопанство , защото осигурява предпоставките за растеж-предсказуемост на икономическата среда, по дългосрочна перспектива и т.н.
Ø Либерализация на цените и търговията имаме в едно добро пазарно стопанство , защото тя създава условия за силна конкуренция , която насърчава преструктирането , намаление на разходите и увеличаване на търговската дейност.
Ø Икономическият потенциал е от жизнено значение за растежа , обновяването и конкурентоспособността.
Ø Привличане на външен капитал (ПЧИ) , чрез него се осигуряват допълнителни средства за инвестиции , управленски умения и нови технологии.
Ø Преструктирането на собствеността и предприятията-то е важно , защото е основна характеристика на функциониращото пазарно стопанство.
Основните показатели, характеризиращи състоянието на икономиката на страната за периода 1998-2001 г. и мястото на аграрния отрасъл са показани в Таблица І.1.
Таблица І.1
Основни макроикономически показатели за периода 1998-2001 г.
|
|
Показатели |
1998 * |
1999 |
2000 |
2001 |
|
1. |
БВП- млн.лв. |
22 421 |
23 790 |
26 753 |
29 618 |
|
|
В т.ч. |
20 052 |
21 205 |
23 697 |
26 204 |
|
|
Брутна добавена стойност за Селско и горско стопанство – млн. лв. |
3 769 |
3 458 |
3 301 |
3 579 |
|
|
Дял на брутната добавена стойност за селско и горско стопанство в брутната добавена стойност за икономиката като цяло |
18,8 % |
16,3 % |
13,9 % |
13,6 % |
|
|
Външнотърговско салдо (износ-внос) – млн.лв. |
52 |
-1 373 |
-1 432 |
-2 218 |
|
|
В т.ч. |
|
|
|
|
|
|
Инвестиции в разходи за придобиване и придобити материални дълготрайни активи – млн.лв. |
6 110,2 |
8 289,7 |
10 093,7 |
9 480,1 |
|
|
В т.ч. Инвестиции в аграрния сектор (селско, горско стопанство, лов и риболов) – млн.лв. |
201,5 |
188,5 |
212,2 |
190,3 |
|
2. |
Реален ръст на БВП |
4,0% |
2,3% |
5,4% |
4,0% |
|
3. |
БВП на човек от населението |
2 715 |
2 898 |
3 274 |
3 725 |
|
4. |
Инфлация: |
|
|
|
|
|
5. |
Валутен курс лева/USD |
1,760 |
1,838 |
2,124 |
2,185 |
|
6. |
Равнище на безработицата към 31.12. |
12,2% |
16,0% |
17,9% |
17,3% |
|
|
Регистрирани безработни – общо |
465 202 |
610 551 |
682 792 |
662 260 |
|
7. |
Средна годишна заплата на наетите за страната - лева |
2 199 |
2 412 |
2 694 |
2 980 |
|
|
- в селско, горско и ловно стопанство - лева |
1862 |
1 977 |
2 170 |
2 367 |
|
|
- в рибно стопанство - лева |
1017 |
1 231 |
1 256 |
1 259 |
Източник: НСИ и собствени изчисления на МЗГ
* Стойностите в левове за 1998 г. са деноминирани.
Посочените данни и изводи за макроикономическата рамка на страната и мястото на аграрния отрасъл в националната икономика са на база предварителни данни на НСИ за 2001 г.
Основни макроикономически показатели
През последните години икономическият растеж в България е 4-5% на година. Наетите лица през 2004 г. са с около 250 хил. души повече в сравнение с 2000 г. Външнотърговският стокообмен на България нараства, но обезпокоително продължава да се увеличава и отрицателното външнотърговско салдо. През 2004 г дефицитът е с над 3,5 млрд. лв. по-голям в сравнение с 2000 г.
Основни макроикономически характеристики
|
|
Показател |
2000 |
2001 |
2002 |
2003 |
2004 |
|
1 |
БВП |
|
|
|
|
|
|
|
млн. лв. |
26 753 |
29 709 |
32 325 |
34 547 |
38 008 |
|
|
Индекси |
|
|
|
|
|
|
|
2000=100 |
100 |
104.1 |
109.2 |
119.0 |
125.7 |
|
|
пг =100 |
100 |
104.1 |
104.9 |
104.5 |
105.6 |
|
2 |
Наети лица |
|
|
|
|
|
|
|
хил. |
1 901 |
1 900 |
1 927 |
1 999 |
2 147 |
|
3 |
Външнотърговски стокообмен |
|
|
|
|
|
|
|
Износ - млн. лв. |
10 274 |
11 176 |
11 858 |
13 031 |
15 635 |
|
|
Внос - млн. лв. |
13 857 |
15 997 |
16 451 |
18 777 |
22 722 |
|
|
Салдо |
-3 583 |
-4 821 |
-4 591 |
-5 746 |
-7 087 |
ТЪРГОВСКИ ПАРТНЬОРИ
През последните години като основен партньор на България при износа се налагат Германия, Италия, Турция, и Гърция, които формират 44% от общия стойностен обем на изнесените стоки. Като значими наши партньори се очертават и Белгия, Франция, Румъния, Испания, САЩ и Сърбия. През първите месеци на 2007 г. за тези 10 страни са изнесени над 68% от българските стоки.
При вноса през 2007 г. основни партньори на България са Германия, Русия и Италия. Стойността на внесените от тези страни стоки е 34% от общия внос на България. Вносът от Русия през това тримесечие намалява с над 17% в сравнение с първото тримесечие на м.г. Освен посочените 3 страни значителен внос е реализиран и от Турция, Гърция, Украйна, Австрия, Румъния, Франция, Холандия и Китай. От тези 11 страни са внесени 70% от стоките.
И през настоящата година се запазва тенденцията основен търговски партньор на България да е Европейския съюз (26 страни). Основната част от стокообмена на страната е с ЕС, 65% от стоките, които изнася България са насочени за Общността, а 61% от внесените у нас стоки са от страните членки на ЕС. В сравнение със същия период на м.г. износът за ЕС се е увеличил с 12,2%, а вносът с 36%. И през 2007 г. основните търговски партньори на нашата страна, в рамките на ЕС са Германия, Италия и Гърция. Тези три страни формират 50,9 % от износа на България за ЕС и 46,3% от вноса. Външнотърговското салдо на България с Европейския съюз е отрицателно и възлиза на 2 млрд. лева. С повечето страни от ЕС се наблюдава увеличение на търговския оборот, но има и отделни страни, с които обменът ни намалява.
ИЗНОС И ВНОС ПО СТОКОВИ ГРУПИ
Експортът на България, разпределен според Стандартната външнотърговска класификацията не отбелязва съществени изменения във формираните дялове в сравнение с предходната година. С изключение на минералните горива всички останали групи отбелязват нарастване на експорта спрямо предходната година. Най-голямо е нарастването при износа на необработени материали. Износът на артикули, класифицирани според вида на материала и разнообразни готови продукти формират повече от половината от българския износ през първото тримесечие на т.г.
Структурата на вноса се запазва близка до формираната от предходната година. Най-голям е делът на внесените стоки от групите „Машини, оборудване и превозни средства” като тази група има и чувствително увеличение спрямо първото тримесечие на м.г. – с 28,4%. Намалението при горивата е с 23,1%.
Тенденцията за активизиране на външнотърговската дейност на страната от последните години се запазва и в началото на 2007 г., като се отбелязва ръст и на износа, и на вноса. Вносът обаче продължава да нараства с по-високи темпове, което генерира отрицателно външнотърговското салдо.
Година 2007
За 2007 година БВП достига номинален стойностен обем от 56519,8 млн. лева. Преизчислен в щатски долари БВП при средно годишен валутен курс от 1,429371 лева за щатски долар, възлиза на 39541,7 млн. долара. На човек от населението се падат 7341,2 лева от обема на показателя, или 5135,9 долара. Преизчислен в Евро БВП е съответно 28898,1 млн., като на човек се падат 3753,5 Евро.
В реално изражение БВП нараства спрямо 2006 г. с 6,2 на сто.
Добавената стойност, реализирана от субектите на националната икономика, възлиза на 46400,7 млн. лева. Реалният стойностен обем на показателя е с 6,3 на сто по-висок от този достигнат през 2006 година.
Индустриалният сектор създава 32,3 на сто от добавената стойност на икономиката, което е с 1.4 на сто повече в сравнение с 2006 г. Реалното нарастване на създадената добавена стойност от индустриалния сектор е 14,0 на сто.
Секторът на услугите бележи реално увеличение от 7,5 на сто, като относителният дял на сектора в добавената стойност на икономиката се увеличава - от 60,6 на сто през 2006 г. до 61,5 на сто през 2007 година.
Аграрният сектор намалява производствената си активност през 2007 г. реално с 29,7 спрямо 2006 година.
От категориите на крайно използвания БВП, инвестициите в основен капитал нарастват реално с 21,7 на сто и достигат относителен дял от 29,8 на сто в общия обем на БВП. Индивидуалното потребление на населението нараства реално с 5,1 на сто. Външнотърговското салдо от стоки и услуги е негативно – минус 12486,7 млн. лева. Външнотърговският баланс се формира в резултат на нарастващи реални стойностни обеми на вноса и износа на стоки и услуги. Индексът на физически обем на вноса на стоки и услуги е по-висок от този на износа – вносът нараства с 9,9 на сто, а износът - с 5,2 на сто.
Видове пазарни структури.
Таккааа... Идва време за видовете пазарни структури.
Пазарната структура отразява тези характеристики на пазара, които влияят върху поведението на фирмите и определят взаимовръзката между кривата на пазарно търсене на продукта и кривата на търсене на отделната фирма. Пазарната структура или организация отразява начина, по който функционира даден отрасъл. Отрасъла от своя страна е структура на пазара, в която определен обем от фирми произвеждат еднаква или еднородна продукция. Важни фактори, които определят дадена пазарна структура са:
Броят на фирмите в нея, както и броят на купувачите:
Природата на произвеждания продукт
Възможността на отделната фирма да влияе върху цената на продукцията
свободният вход и изход на фирмите от пазарната структура
Във всяка пазарна структура съществува определено ниво на конкуренция. Конкуренцията от своя страна може да бъде няколко вида – съвършенна конкуренция, несъвършенна конкуренция, олигопол, монопол, монополистична конкуренция.
При съвършенната конкуренция отделната фирма няма никакво влияние върху цената на продукцията – тя е само приемник на пазарната цена. Това е така защото:
- отрасълът е съставен от много на брой малки по обем фирми, като големината им е съобразена с големината на пазарната структура.
- Всички фирми произвеждат еднородни, хомогенни стоки
- Има пълна информираност на продавачите и купувачите за пазарните условия
- Предполага се, че в отрасъла свободно може да се влиза и излиза
В условията на съвършенна конкуренция съществуват някои особености, специфични за поведението на фирмата:
1. тъй като всяка една от фирмите е е малка по размер и не може да влияе на пазарната цена, тя я приема пасивно, което означава, че за да оптимизира печалбата си, тя трябва да определи какъв обем продукция да произведе, съобразен с наложилата се пазарна цена.
2. Тъй като фирмите не могат да влияят на пазарната цена, а и произвежданата продукция от тях е сравнително малко в сравнение с предлаганата на пазара, се предполага, че това, което е произведено ще бъде продадено и то на наложената пазарна цена, от което следва, че всяка единица реализирана продукция е равна на пазарната цена.
3. Допълнителният приход, които се получава от всяка допълнително продадена единица продукция е равен на пазарната цена.
4. Допълнително условие за максимизиране на печалбата или минимизиране на разходите е това, че средният приход трябва да е равен или по-голям от средните променливи разходи
Другият вид конкуренция, който съществува в пазарната структура е несъвършенната конкуренция. Тя се характеризира по следния начин:
1. Наличие на значителен брой продавачи, които продават значително количество продукция, което им позволява да влияят върху цената и количеството на продукцията.
2. Производството и продажбата на диференцирани продукти.
3. Наличие на прегради за навлизане в даден отрасъл:
- монополно право на собственост
- икономически бариери - възможност на големите фирми да снижават средните съвкупни разходи ( икономии от мащаба)
- институционални бариери - лицензи, патенти, обединения на фирми и др.
- инфомрацията не е достъпна за всички
Монополът е друга форма на конкуренция. Монополът е пазар или отрасъл, за който само 1 фирма произвежда продукт, който няма близки заместители. Това позволява на фирмата да определя цената на продукта, но тази цена е детерминирана в зависимост от количеството продукция, което фирмата може да продаде.
Междинното положение между монопол и съвършенна конкуренция е монополистичната конкуренция. При нея много на брой фирми в даден отрасъл се борят да спечелят като купувачи едни и същи домакинства, като им предлагат леко различаващи се или диференцирани продукти. Следователно съществува взаимозаменяемост между продуктите на фирмата, но ако тя успее да направи продукта си достатъчно различен от продуктите на останалите фирми, то тя може да си позволи да повиши цената, без да загуби всичките си купувачи - това са изгодите на монопола. При този вид конкуренция тя е не само ценова, но и конкуренция на качеството. В монополистичната конкуренция влизането е сравнително лесно.
Отрасъл, в който функционират малко на брой значителни по размер фирми се нарича олигопол. При него продукцията е от силно дифернецирана до стандартизирана. На такъв пазар може да доминира една голяма фирма или няколко такива, които да разделят пазара помежду си. Влизането в отрасъла е значително трудно, но не и невъзможно, тъй като са необходими големи инвестиции.
ДЕВЕТ ГОДИШЕН ВЗЕ ИЗПИТ ЗА ИНЖЕНЕР В "МАИКРОСОФТ"
Написана от микрослушалка
ДЕВЕТ -годишният македонец Марко Чаласан стана най-младият в света системен инженер, след като издържа изпит и получи професионална диплома от американския компютърен гигант "Майкрософт". Изпитите за тази квалификация са всъщност 7 на брой и се полагат в специализирани центрове за тестове, които са няколко по света.
Преди това, още на 6 години, Марко получи от компанията сертификат за системен администратор, а на 8 г. - за професионалист на "Майкрософт". Понастоящем той пробва силите си в администриране на истинска компютърна мрежа, принадлежаща на нестопанска организация в Македония. Същевременно преподава в собственото си училище основи на компютърната грамотност на деца на възраст от 8 до 11 г. За целта властите са предоставили на македонския вундеркинд цял компютърен клас с 15 работни станции. Вкъщи има още пет компютъра, принадлежащи нему и на баща му, който също работи в сферата на информационните технологии, съобщава руският сайт хакер.ру. Марко прекарва пред компютъра около 4 ч. дневно, но в отделни дни и над 10 ч. Той изобщо не се занимава с компютърни игри, защото смята това за губене на време. За да може да се занимава повече с любимото си занятие, Марко получи свободен график да посещава часовете в училище. Понякога младият администратор се явява на уроци само няколко пъти в месеца, защото работи по проект на един от македонските телекомоператори. Според учителите обаче той не изостава с материала по другите предмети. Макар че вече е знаменитост в родната си Македония, момчето мечтае да замине за САЩ, за да се запознае със съвременните IT технологии и да установи по-тесни връзки с "Майкрософт".
източник вестник 24часа
- Микрослушалка
- изпити
- изпит
- преписване
- KAMERA
- MICRO CAMERA
- WIFI CAMERA
- MINI CAMERA
- mini camera
- микро камера
- микро камера в копче
- копче камера
- микрослушалка с камера
- микрослушалка
- спай камера
- шпионска камера
- скрита камера
- скришна камера
- камера за изпити
- матура
- матури
- кандидатстване
- преписах
- скрито видео
- Камера
- камера
- камерка
- камери
- невидими камери
- спай бг
- спаи бг
- детектив
- детективбг
- detective
- microslushalka camera
- Блутут
- блутут
- БЛУТУТ
- блуетоотх
- БЛУЕТООТХ
- Блуетоотх
- Bluetooth
- BLUETOOTH
- bluetooth
- blutut
- BLUTUT
- Blutut
- ФВКЕШДДШГ
- фвкешддшг
- Фвкешддшг
- фвкшкш
- Фвкшкш
- Блутут за преписване
- блутут за преписване
- БЛУТУТ за преписване
- блуетоотх за преписване
- БЛУЕТООТХ за преписване
- Блуетоотх за преписване
- Bluetooth за преписване
- BLUETOOTH за преписване
- bluetooth за преписване
- blutut за преписване
- BLUTUT за преписване
- Blutut за преписване
- БЛУТУТ ЗА ПРЕПИСВАНЕ
- БЛУЕТООТХ ЗА ПРЕПИСВАНЕ
- BLUETOOTH ЗА ПРЕПИСВАНЕ
- BLUTUT ЗА ПРЕПИСВАНЕ
- Блутут я пснидявкцьвнь
- блутут я пснидявкцьвнь
- БЛУТУТ я пснидявкцьвнь
- блуетоотх я пснидявкцьвнь
- БЛУЕТООТХ я пснидявкцьвнь
- Блуетоотх я пснидявкцьвнь
- Bluetooth я пснидявкцьвнь
- BLUETOOTH я пснидявкцьвнь
- bluetooth я пснидявкцьвнь
- blutut я пснидявкцьвнь
- BLUTUT я пснидявкцьвнь
- Blutut я пснидявкцьвнь
- Блутут с микрослушалка
- блутут с микрослушалка
- БЛУТУТ с микрослушалка
- блуетоотх с микрослушалка
- БЛУЕТООТХ с микрослушалка
- Блуетоотх с микрослушалка
- Bluetooth с микрослушалка
- BLUETOOTH с микрослушалка
- bluetooth с микрослушалка
- blutut с микрослушалка
- BLUTUT с микрослушалка
- Blutut с микрослушалка
- Блутут с микрослушалка шапка
- блутут с микрослушалка шапка
- БЛУТУТ с микрослушалка шапка
- блуетоотх с микрослушалка шапка
- БЛУЕТООТХ с микрослушалка шапка
- Блуетоотх с микрослушалка шапка
- Bluetooth с микрослушалка шапка
- BLUETOOTH с микрослушалка шапка
- bluetooth с микрослушалка шапка
- blutut с микрослушалка шапка
- BLUTUT с микрослушалка шапка
- Blutut с микрослушалка шапка
- Блутут хат
- БЛУТУТ ХАТ
- блутут хат
- BLUETOOTH HAT
- Bluetooth hat
- Блутут шапка
- блутут шапка
- БЛУТУТ шапка
- блуетоотх шапка
- БЛУЕТООТХ шапка
- Блуетоотх шапка
- Bluetooth шапка
- BLUETOOTH шапка
- bluetooth шапка
- blutut шапка
- BLUTUT шапка
- Blutut шапка
- Блутут шапка за преписване
- блутут шапка за преписване
- БЛУТУТ шапка за преписване
- блуетоотх шапка за преписване
Още...
Производство и производствени решения.
Производство, фактори на производството и производствени разходи, производствена функция. Оптимизиране на производсвените решения в кратък и дълъг период.
Производството е процес на комбиниране на производствените фактори и трансформирането им в определен производствен резултат. Необходимо условие за всяка производствена дейност е наличието на фактори на производството. В зависимост от конкретния характер на производството като фактори се използват различни блага и услуги.
Земята като производствен фактор е общо понятие, чрез което се обхващат всички природни или естествени ресурси, използващи се в производството. Това означава ,че освен земята, като такава, тук са включени полезните изкопаеми, горите, водите и всички други ресурси на живата и нежива природа.
Трудът е ресурс с особено значение за производството. Включва физическите и умствените способности на човека, които се използват при създаването на необходимите блага.
Капиталът включва всички видове блага, представляващи продукт на вече осъществена дейност, които в течение на продължителен период от време се използват за производството на необходими стоки и услуги. Капиталовите блага са ценни за производството главно заради потока от производителни услуги, които те оказват в течение на времето.
Всяко производство е процес на комбиниране на и трансформиране на ресурсите и превръщането им в полезен резултат. Сързващо звено между факторите и производствения резултат, което отразява начина на трансформиране, е технологията на производството. При технологичното съчетаване на основните фактори се наблудават два типа вразки между тях : взаимодопълване и взаимозаместване. При дадена технология е задължително използването на определен брой фактори в определено количество, за да бъде произведена продукция или извършена услуга. Свойството взаимодопълване отразява минимално необходимото количество, в което трябва да се привлекат факторите за дадено производство. Дадено производство изисква определено минимално необходимо количество фактори и едновременно с това може да бъде осъществено по повече от един начин. Свойството взаимозаместване отразява факта, че всяко благо може да бъде получено чрез използването на факторите в различни пропорции.
Технологичната взаимовразка между количеството изразходени фактори и количеството получен производствен резултат формално количествено се описва чрез производстствената функция. Приема се ,че производствената функция отразява т.нар.обществена производствена технология или достигнатото равнище на науката и техниката и практическото им прилагане в производството през съптветния етап. Ако за производството на благото Х се използват труд, капитал и земя, в математическа форма може да запишем :
Където Qх е обемът на производствения продукт Х за определен период, f е функционалната зависимост и L, K, Ld са съответните производсвени фактори труд, капитал и земя. Обема на производството Qх е функция от количествената на изразходваните фактори.
Даден производствен метод се приема за ефективен , ако при зададен обем на факторите и при съществуващото технологично равнище не е възможно да бъде получен по-голям производствен резултат.
В зависимост от продължителността на времето, с което се разполага за осъществяване на стопанските решения, е необходимо да се прави разлика между краткосрочен период или текущи решения на фирмата и дългосрочен период или стратегически решения на фирмата.
Периодът, за който всички фактори на производството са променливи, се нарича дългосрочен. Фирмата е в състояние да реализира плановете си за промяна в мащаба на на производството и да произвежда желания обем продукция. Освен това, привлечени от високите печалби, нови фирми могат да влязат в отрасъла,а в случай, че той работи на загуби-желаещите могат безпрепятствено да го напуснат.
Производственият или технологичен избор на предприемача в краткосрочен период следователно се състои в наемане на такова количество променлив фактор, което ще позволи фискалните фактори да се натоварват оптимално и да бъде получен възможно максимален производствен резултат.
Няма специфична продължителност на времето, която да отделя краткосрочния от дългосрочния период. За някои производства дългосртчният период може да бъде само няколко месеца , а в други отрасли този период може да означава години.
1. Статия за пазара и пазарните механизми.
1. Пазар и пазарни механизми. /Пазар и видове пазари. Търсене: Крива на търсенето, детерминанти на търсенето, закон на търсенето. Предлагане: крива на предлагането, детерминанти, закон на предлагането. Пазарно равновесие. Нарушаване и възстановяване на равновесието в различни времеви периоди. Еластичност на търсенето и предлагането. Пазарен механизъм: структура и основни принципи/
Кривата е наклонена на дясно и надолу, като нейният наклон изразява с колко намаляването на цената увеличава търсеното количество. Обратната зависимост м/у равнището на цената и търсеното количество, която изразява кривата на търсенето , се дължи на 2 причини. 1)когато цените растат, реалната покупателна способност на потребителите намалява. При по-висока цена те ще могат да купат със своя доход по-малко стоки. Това въздействие е известно като ефект на дохода. 2) растежът на цената на една стока стимулира потребителите да се ориентират към нейни заместители. Така се проявява ефектът на заместването. Когато се касае за движение по кривата на търсенето се говори за промяна на търсеното количество, а когато се измества кривата – за изменение на търсенето. Анализът на факторите на търсенето показва, че тяхното влияние се изразява в 2 принципни различни процеса: - изменение на количеството по самата крива на търсенето в резултат от промените в цената на разглежданата стока; преместване на кривата в резултат на въздействието на другите фактори в/у търсенето. ПРЕДЛАГАНЕ: Под предлагано количество на дадена стока се разбира онова количество от нея, което е предоставено за окончателна реализация на пазара. Предлаганото количество е променлива , която е зависима от цената. За всяка една цена фирмите производители ще са готови да предложат различни количества. Факторите, които определят предлагането са непосредствено свързани с главния мотив за дейността на фирмите – печалбата. Предлаганите количества от една стока се влияят от следните осн.фактори: цена на стоката; цени на ресурсите, използвани за нейното производство; равнището на технологиите; цените на другите стоки, които могат да произвеждат със същите ресурси; очакванията на производителите; броя на продавачите. ЗАКОН ЗА ПРЕДЛАГАНЕТО –м/у цената на една стока и нейното предлагане съществува право пропорционална зависимост:колкото по-висока е цената, толкова по-голямо е количеството, което се предлага. За закона за предлагането са важни и съществени два момента: 1)на всяка цена отговаря определено предлагано количество; 2)при повишаване на цената предлаганото количество се увеличава, а при намаление спада. Крива на предлагането- за разлика от кривата на търсенето, кривата на предлагането се движи в съответствие на закона на предлагането – надясно и нагоре. /графика/
Изразява функционалната зависимост м/у цената и предлаганите количества при дадени, определени условия на производство. И тук както при търсенето трябва да се прави резлика м/у изместване по кривата и изместване на самата крива. Промяната на всеки фактор, влияещ на предлагането, освен собствената цена на стоката, има като резултат преместване на самата крива на предлагането на нова позиция. ПАЗАРНО РАВНОВЕСИЕ. Състоянието на равновесие на пазара се получава когато силите на търсенето и предлагането установят така цена, при която се изравняват търсените и предлаганите количества от дадена стока. Параметрите на това равновесие се определят от пресечната точка на двете криви. Определената от тази точка цена се нарича равновесна цена, а съществуващото на нея количество – равновесно количество. Т.е. равновесна цена. /графика/
За всяка цена над равновесната предлаганите количества превишават търсените и се образува излишно предлагене. Q2 > Q1 . Цените под посочената точка водят до излишно търсене – търсените количества са по-големи от предлаганите Q4 > Q3 . Равновесните цени, формирани от търсенето и предлагането на конкурентния пазар имат 2 осн.свойства: 1)те “изчистват” пазара и не позволяват на него да се получи недостиг или излишък на стоки. Количеството, което са готови да купят потребителите, съответства на количеството, което предлагат производителите. 2)позволяват да се сключат максимално количество сделки. Нарушаване и възстановяване на пазарното равновесие – стабилността на пазарното равновесие е относителна. Тя се появява само в статичен аспект. В динамичен аспект с течение на времето кривите на търсенето и предлагането не остават неизменно на една и съща позиция. Всяко тяхно изменение нарушава равновесното количество и равновесната цена, като придава ново положение на центъра, около който се колебаят обемите на реализацията и цените. 1) при неизменно предлагане, промените в търсенето предизвикват еднопосочни промени в равновесното количество и равновесната цена. /графика/
При повишанане на търсенето, равновесното количество се променя от Q0 към Q1 и цената от Р0 се увеличава на Р1 . Аналогични промени стават при намаляване на търсенето. 2) по друг начин реагира пазарът при промяна на предлагането. Всяко увелич.на предлагането води до растеж на равновесното колич.и същевременно намалява равновесната цена. /графика/
И обратно – ограничаването на предлагането, увеличава цените и свива количествата на реализация. ЕЛАСТИЧНОСТ НА ТЪРСЕНЕТО И ПРЕДЛАГАНЕТО В икономиката силата на реакцията на търсенето или предлагането на дадена стока, в отговор на промените в някои от определящите и фактори се изразява чрез понятието еластичност. Ценова еластичност на търсенето – непосредствена мярка за това доколко търсенето на една стока зависи от нейната цена. Определя се като % изменение на търсеното количество и % изменение на цената на стоката:/формула/
При EDP =+¥ е налице съвършена еластичност. /графика/
Единичната еластичност /нормална еластичност/-при нея всяко намаляване на цената с 1%, увеличава търсеното количество с 1%. При EDP Î(0;1) – търсенето е нееластично, а при EDP>1 еластично. Ценовата еластичност на търсенето зависи от 2 фактора: 1)наличието на заместители; 2)делът на разходите за дадена стока в общите потребителски разходи, т.е. нейното място в “потребителската кошница”. Еластичност на търсенето от дохода – отношение м/у % изменение на търсените количества към % изменение на потребителския доход. /формула/ Еластичност на предлагането: с този показател се определя степента, в която предлагането реагира на промените в цената. /формула/
В краткосрочния период производителите ще могат да реагират на голямото търсене и благоприатните за тях цени. Цената ще се установи на по-ниско ниво от цената в моментния период. /графика/
В дългосрочен период еластичността на предлагането се повишава. Кривата на предлагането ще се наклони повече надясно и пазарното равновесие ще се установи при по-ниско равнище на цените и по-големи обеми на реализация. Колкото по-кратък е периодът, толкова по-значително е влиянието на промените в търсенето в/у равновесните цени и количество, докато в по-дълъг период се засилва въздействието в/у предлагането в/у тях. Тази тенденция се обуславя от променливата еластичност на предлагането във времето.
|
- Микрослушалка!
- микрослушалка!
- микрослушалка
- Микрослушалка
- MIKROSLUSHALKA!
- Mikroslushalka
- mikroslushalka!
- mikroslushalka
- Микро-слушалка!
- микро-слушалка!
- микро-слушалка
- Микро-слушалка
- MIKRO-SLUSHALKA!
- Mikro-slushalka
- mikro-slushalka!
- mikro-slushalka
- Микро слушалка!
- микро слушалка!
- микро слушалка
- Микро слушалка
- MIKRO SLUSHALKA!
- Mikro slushalka
- mikro slushalka!
- mikro slushalka
- Пазар
- пазарни механизми
- Теми за държавен изпит
- европейски колеж
- държавен изпит
Как се осъществява невидима комуникация?
Вече съществува модел микрослушалка без кабели, комуникацията се осъществява посредством обселютно безжична връзка между малка микрослушалка и радио честотен предавател . Микро слушалката се състой от намотка вътре в нея направена от висококачествени матеряли. След като миниатюрната намотка приеме електромагнитния радио сигнал, индуктивната система превръща безжичния радио сигнал в яен аудио звук. Всяка пройзведена микрослушалка се изработва ръчно с помоща на компютърни микроскопи. Технологията по която се произвежда е изключително прецизна, която прави микрослушалката, приемник за скрита комуникация от висок клас. Всички микрослушалки се задействат, чрез батерия 337, като в зависимост от модела на микро слушалката се определя и съответно живота и на батерията средно от 5 до 7 часа в режим на разговор. Колкото и по–силен е звука на една микрослушалка, толкова повече енергия тя харчи, което е причина за съкръщаване живота на батерията. Задължително е ползването на добри батерии , защото добрата батерия оказва голямо влиание на звука. Всяка микрослушалката има специално силиконово връхче(модел М2, М3, М4) или опашка(модел М1 ), посредством което бива изкарвана от ухото сед употреба. Много важно за правилната на експлоатация при мини слушалките е ухото да се почисти перфектно, в преди да се пъхне, за да не се предизвика задръстване на микрослушалката с ушна кал, което би довело, първо до намаляване силата на звука и второ, до разваляне на микрослушалката. След употреба бръбърчето, се изкарва с пинцета, като се хване за силиконовото връхче или опашката и след това бавно се издърпа от ухото. Всички видове микрослушалки приемат звука посредством предавател, като осъществяването на тайна комуникация е 100% гарантирано и без никаква опасност да ви забележат околните или да видят невидимите микрослушалки в ушите ви.
Съществуват и много по-малки магнити, които се пъхат в ухото и произвеждат звук, но те не са микрослушалки и могат да увредят слуха , но въпреки това се ползват от някои студенти. Друг минус на магнитите е, че се залепят буквално на тъпънчето ви и ако се разместят по време на изпит звука спира и е много трудно да се наместят обратно. Като цяло микрослушалките, а не магнитите са 100% по-ефективни и са най-добрия вариант за комуникация
Как да си направим пистолет най-бързо и най-лесно? |
|

Опътване как да си направим бързо и лесно пищов - тип хармоника Трябват ни : скенер, програма за преработка на сканирания материал - Аbby Fine Reader както и Word за крайната преработка към формат А4 също и лазерен принтер. Скенера не е важно да е с добри параметри. Пре достатъчно е Greyscale ( сиво ) към 300dpi. Програмата може директно да се свързва към скенера и от графичения формат на страницата разпознава думите, като текст след това го записвате в Word формат. Нй-често страницата ще е с шрифт 12p, 14p ,но това не ни задоволява за създаването на малък пищов. За целта се налага намаляване шрифта и растоянието между всички редове. Шаблон за по - малки и по големи пищови можете да си изтеглите от тук Примерен шаблон за пищови 1 X4 - за 4 пищова Примерен шаблон за пищови за 2 X3 - за 3 пищова 1- маркираме текста който трябва да поставим в пищовa и го форматираме с Format > Pharagraf и след това поставяме нула 0 в следните полета Indentation Left - 0 Right 0 Spacing Before - After 0 Line Spacing - Exactly At 8pt Шрифт - Times New Roman Избираме си Примерен шаблон за пищови за 2 X3. Запълваме първото поле с текст и записваме страницата като pistov 1. Слагаме другия текст в нов празен шаблон и запълваме 1- то поле с текст, след това го записваме като pistov 2. Ако искаме да получим реален пищов отпечатваме pistov 1. След което взимате листа и го обръщаме (завъртаме) на 180 градуса, след което отпечатваме pistov 2 . Ввече имаме разпечетан пищов от двете страни на страницата. Изрязвате го по края и след това го сгъвате на хармоника, пищова е вече готов за употреба.
|
- pi]ow
- ПИщови
- Пищови
- пищови
- ПИЩОВИ
- ПИщов
- Пищов
- пищов
- ПИЩОВ
- Pishtovi
- pishtovi
- PISHTOVI
- pi6tovi
- PI^TOVI
- Pi6tovi
- Преписване
- ПРЕПИСВАНЕ
- преписване
- Pishtov
- pishtov
- PISHTOV
- pi6tov
- PI^TOV
- Pi6tov
- Преписва
- ПРЕПИСВА
- преписва
- pi]ow akordeon
- Пищов акордеон
- пищов акордеон
- ПИЩОВ АКОРДЕОН
- Акордеон
- акордеон
- АКОРДЕОН
- как да си направя пищов акордеон на word
- от сканиран текст
- сканиран учебник в текст
- пищов хармоника
- ПИЩОВ ХАРМОНИКА
- Пищов хармоника
- ХАРМОНИКА
- хармоника
- Хармоника
- Хармоника пищов
- хармоника пищов
- ХАРМОНИКА ПИЩОВ
- Вие сте тук:
-
Начало

- НОВИ СТАТИИ